A disputa pelos rumos da economia no quarto mandato de Luiz Inácio Lula da Silva (PT) coloca o presidente diante de uma escolha entre ampliar os investimentos públicos ou atender às pressões do mercado financeiro por um novo ajuste fiscal. Para a economista Juliane Furno, doutora em desenvolvimento econômico pela Unicamp e professora da Universidade Federal Fluminense, o governo deverá adotar medidas para equilibrar as contas públicas, mas precisa evitar que elas recaiam sobre os trabalhadores e as políticas sociais.
“A minha esperança é que esse ajuste fiscal seja sobre as receitas”, afirmou a economista, em entrevista exclusiva ao Brasil de Fato. Entre as alternativas, ela aponta a taxação de grandes fortunas, a criação de novas alíquotas do Imposto de Renda e a revisão dos supersalários, das aposentadorias militares e das emendas parlamentares.
O alerta ocorre enquanto o governo discute mudanças nas regras fiscais para o próximo mandato. Na quinta-feira (5), o ministro da Fazenda, Dario Durigan, afirmou que Lula deverá avaliar propostas após retornar de compromissos internacionais.
Para Furno, abandonar as promessas de campanha em favor de cortes sociais representaria um risco político. “O Lula não pode, eu acho, fazer esse estelionato eleitoral. Acho que corre um grande risco de perder legitimidade”, advertiu.
Nesta sexta-feira, Lula reiterou que vai seguir equilibrando políticas sociais e responsabilidade fiscal. E que não vai submeter a população mais pobre a cortes de programas sociais para atender o mercado. “A única coisa que ele [mercado] tem que saber é que o pobre não pagará a conta. A única coisa que ele [mercado] tem que saber é que nós não levaremos o povo pobre a nenhum sacrifício”, afirmou.
A discussão também envolve os juros, mantidos em 13,75% ao ano pelo Comitê de Política Monetária (Copom) na quarta-feira (4). O Banco Central justificou a decisão com a elevação das expectativas de inflação e o aumento das incertezas econômicas. Entre os riscos apontados pela autoridade monetária estão a resistência da inflação de serviços e a possibilidade de que o crescimento do consumo pressione os preços.
Furno considera que existe margem para reduzir a Selic e critica a concepção econômica que orienta a política monetária, por associar o aquecimento do mercado de trabalho e do consumo à pressão inflacionária.
Também responsabiliza Lula por ter abandonado o enfrentamento público aos juros elevados depois da saída de Roberto Campos Neto da presidência do Banco Central. “O Lula abriu esse espaço na sociedade e depois ele recuou”, afirmou, em referência às mobilizações contra a política monetária durante a gestão anterior.
Outro impasse para o próximo governo será o arcabouço fiscal, que limita o crescimento real das despesas públicas e, segundo a economista, restringe a capacidade de investimento do Estado. “O arcabouço fiscal vai ter que ser revisto”, defendeu. Ela alerta que o crescimento das despesas obrigatórias pode comprimir recursos destinados à ampliação da infraestrutura e dos serviços públicos.
Na entrevista, Furno também analisa a proposta de André Lara Resende para reduzir os juros, a influência do mercado financeiro sobre as decisões econômicas e os riscos da chamada porta giratória entre dirigentes do Banco Central e instituições privadas.
Brasil de Fato: Desde a campanha eleitoral, os juros estão no centro do debate econômico. Nesta semana, o Copom interrompeu a trajetória de queda da Selic e manteve a taxa em 13,75% ao ano. No início do governo Lula, tivemos manifestações de rua contra os juros altos durante a gestão de Roberto Campos Neto no Banco Central. Depois da indicação de Gabriel Galípolo, Lula praticamente deixou de fazer essas críticas, mas os juros continuam elevados. Por que eles não baixaram? É uma questão de vontade política? Existe margem para reduzi-los nas condições atuais da economia brasileira?
Juliane Furno: Essa pergunta é muito boa. Enquanto você falava, fiquei pensando se existe alguma convergência entre os programas de Lula e Flávio Bolsonaro. Em um ponto, sim: os dois falam sobre os juros. O tema dos juros altos ecoa tanto nas candidaturas de centro-esquerda, mais desenvolvimentistas, quanto nas candidaturas mais próximas do mercado. Se há algo consensual, é que os juros são muito elevados no Brasil. A questão é o que determina esses juros altos.
Flávio Bolsonaro, a Faria Lima e seus representantes partem de uma análise segundo a qual o que determina a taxa de juros é o tamanho do gasto público, do déficit primário ou da dívida pública. O argumento é que o governo não consegue gastar apenas aquilo que arrecada. Para gastar mais, precisa se endividar com a sociedade.
O governo lança títulos públicos, as pessoas emprestam dinheiro ao Estado e depois recebem esse valor acrescido de uma taxa de juros. Quanto maior é o déficit público e o endividamento em relação ao PIB, mais os agentes econômicos ficam desconfiados da capacidade do Estado de honrar seus compromissos. Por isso, cobram um preço maior pelo risco de continuar emprestando ao Estado, pressionando as taxas de juros.
É um argumento muito fácil de compreender. Acontece que, quando olhamos para a história mundial e para a própria trajetória brasileira, vemos que essa correlação entre dívida alta e juros elevados não se sustenta automaticamente.
Durante a pandemia, a dívida bruta brasileira chegou a quase 90% do PIB, um patamar superior ao atual, enquanto a taxa de juros estava em 2% em termos nominais. Descontada a inflação, era uma taxa de juros real negativa.
Durante o primeiro governo Lula, a dívida pública caía com uma taxa de juros mais elevada. Em 2013, tínhamos dívida mais baixa e juros mais baixos. Essa correlação não existe de forma automática. Há países como a China, que têm déficit fiscal de quase 7% do PIB e taxa de juros em torno de 3%.
O que existe é o fato de o Brasil ser uma economia periférica. O sistema capitalista mundial se organiza de forma hierárquica, e o sistema monetário também está submetido a essa hierarquia.
A taxa de juros brasileira parte de uma decisão política. Quem a define é o Banco Central, não o mercado. Isso não significa que ele possa estabelecer qualquer taxa sem consequências.
Nessa hierarquia monetária, o dólar é a principal moeda, considerada a mais segura. Os títulos da dívida americana são os mais líquidos. Depois vêm outras moedas, como o euro e o iene. Já as moedas periféricas muitas vezes são tratadas como ativos financeiros quaisquer.
Por isso, a taxa de juros de um país periférico, como o Brasil, precisa ser pelo menos equivalente à dos Estados Unidos. Mas isso não seria suficiente. Por que um investidor colocaria seu dinheiro no Brasil, em vez de nos Estados Unidos, se a remuneração fosse a mesma?
Além de cobrir a taxa de juros americana, precisamos oferecer um prêmio de risco, o chamado risco Brasil. Portanto, existe um limite: a taxa brasileira não pode ser menor ou muito próxima da americana. Como estamos num cenário de juros mais elevados, inclusive nos Estados Unidos, temos menos margem de manobra do que em outros momentos.
Acontece que a diferença entre os juros americanos, o risco Brasil e os juros brasileiros está mais elevada do que deveria. Portanto, existe espaço para reduzir a taxa. Para 3% ou 4%? Provavelmente não. Precisaria ficar acima disso, mas existe margem para cair.
A questão é saber se os investidores que vêm ao Brasil, atraídos por esse enorme diferencial de juros, continuariam aqui caso a taxa começasse a diminuir. Se eles saírem, teremos outro problema: a fuga de capitais.
Isso aconteceu durante o governo Bolsonaro. Naquele momento, a taxa de juros de 2% foi um problema para o Brasil. Sei que parece contraintuitivo, porque sempre defendemos juros baixos e criticamos o privilégio ao rentismo. Mas, naquele contexto, os juros baixos contribuíram para a desvalorização da nossa moeda, com a saída de dólares, e para o aumento da inflação.
É uma dinâmica muito delicada. Existe espaço para reduzir os juros? Sim. O Banco Central precisa ter ousadia. Não há elementos internacionais ou inflacionários domésticos que justifiquem uma taxa nesse patamar. Mas existe um limite que precisa ser avaliado, considerando a posição periférica do Brasil na hierarquia monetária internacional.
Por que houve esse descolamento entre o discurso de Lula contra os juros altos durante a gestão de Campos Neto e a atuação do Banco Central sob Gabriel Galípolo? Por que o indicado pelo governo não parece disposto a explorar essa margem de redução que você identifica?
Acho que esse foi um erro do presidente Lula, inclusive do ponto de vista pedagógico.
Quando Lula se manifestou contra os juros elevados na gestão Campos Neto, ele não apenas vocalizou essa crítica, mas estimulou corretamente o movimento sindical, o movimento estudantil e, especialmente, os sindicatos dos bancários a levarem essa bandeira às ruas e transformarem os juros em tema de debate político.
É muito mais difícil discutir taxa de juros com a sociedade do que discutir o preço do feijão. Mas Lula abriu esse espaço e depois recuou. Galípolo manteve a mesma política monetária contracionista, e o presidente se calou.
Claro que é muito mais fácil para mim, que estou de fora, dizer o que deveria ser feito. Mas vou te dizer o que mais me incomoda. Não é apenas o patamar da taxa de juros, porque entendo que existem riscos de fuga de capitais, cambiais e inflacionários. Acho que o Banco Central é cauteloso demais, mas compreendo esses riscos.
O que realmente me incomoda é ler a ata do Copom, o Comitê de Política Monetária. Convido nossos ouvintes a lerem uma dessas atas.
O Banco Central diz que a política monetária precisa permanecer restritiva porque a economia ainda não está respondendo como se espera. O que isso significa em bom português? Que os juros continuam elevados porque a economia não está desacelerando.
Quando o Banco Central fala em mercado de trabalho muito aquecido, leia-se: a taxa de juros está elevada porque o Brasil está próximo do pleno emprego. Quando fala em consumo elevado, leia-se: os juros estão altos porque as pessoas estão comendo e comprando.
É essa avaliação que me incomoda. A concepção de que a política monetária precisa anular aquilo que o governo está fazendo pelo lado fiscal.
Veja que esquizofrenia: o governo tem uma política fiscal expansionista, embora não tanto quanto poderia ter sem o arcabouço fiscal. Há crescimento sistemático dos gastos públicos, uma situação próxima do pleno emprego e aumento da renda média e da renda real dos trabalhadores. E o papel da política monetária acaba sendo anular esses ganhos.
Isso acontece porque o Banco Central parte de uma concepção equivocada de inflação, segundo a qual o problema é o excesso de demanda.
Se as pessoas têm emprego, renda e estão consumindo, mas a produção não acompanha esse ritmo, isso gera pressão sobre os preços. Como se corrige? Se mil pessoas pararem de comer, pode ser que o preço da comida caia. Só que mil pessoas deixam de comer.
Essa política não enfrenta o problema pelo lado correto. O preço dos alimentos não está elevado simplesmente porque há muita gente querendo comer. O transporte é feito por caminhões, o preço do diesel tem impacto, a guerra na Ucrânia afeta os fertilizantes, o estreito de Hormuz influencia os combustíveis.
Mas, mesmo que o problema fosse excesso de demanda, deveríamos atuar sobre a oferta. Podemos fazer reforma agrária para produzir mais alimentos e equilibrar oferta e procura. É muito fácil reduzir a inflação diminuindo o consumo, mas, do ponto de vista distributivo, é péssimo.
Foi o que aconteceu durante o governo Temer. A inflação estava em torno de 2% ou 3%, e os juros também estavam baixos. Mas isso era um sintoma de saúde econômica? Pelo contrário. Era um sintoma de doença. A inflação e os juros estavam baixos porque as pessoas estavam desempregadas.
Por isso, o tema da inflação também precisa ser politizado. A sociedade tolera um grau mais elevado de inflação para permitir que a economia cresça e produza o necessário para equilibrar oferta e demanda? Ou vamos sempre impedir avanços na produção porque eles geram distribuição de renda e, consequentemente, pressão sobre os preços?
Essa discussão sobre a margem entre os juros dos Estados Unidos e os praticados no Brasil nos leva à proposta de André Lara Resende, que ganhou destaque nesta semana. Ele sugeriu uma redução gradual da Selic para cerca de 7,5% ao ano e uma mudança na condução da política monetária. Como você avalia essa proposta e a reação do mercado à possibilidade de Lula considerá-la para o próximo governo?
Acho que o artigo de André Lara Resende veio muito bem a calhar. Ele é um grande economista, participou da formulação do Plano Real e tem uma influência importante. Por isso, consegue transformar em questão política um tema que outros economistas também discutem, mas que acaba ficando restrito aos gabinetes.
Isso chacoalha o debate público, o que é muito necessário. Um dos problemas do debate econômico é que parece não haver alternativas. A economia é apresentada como uma ciência exata: você coloca um conjunto de variáveis numa planilha e o resultado determina quanto pode gastar e qual será a inflação. André Lara Resende mostra que existem alternativas e que elas precisam ser debatidas.
A reação também revelou o caráter profundamente autoritário do mercado e de seus representantes na grande imprensa. O mercado reage à simples possibilidade de Lula ouvir uma proposta alternativa, reunir-se com um economista importante e discutir uma solução diferente para um problema que todos reconhecem: os juros elevados.
O mercado se alvoroça porque não quer permitir que esse debate se generalize ou que o governo deixe de se submeter à sua chantagem.
A proposta tem vários aspectos importantes. Primeiro, parte do diagnóstico de que a inflação não é simplesmente um problema de demanda, decorrente do excesso de gastos ou da pressão da dívida pública.
Outro aspecto, que ficou um pouco escamoteado, merece ser recuperado. Em 1964, quando o Brasil criou o Banco Central, criou também o Conselho Monetário Nacional, que estabelece as diretrizes da política monetária. É esse conselho que define uma variável fundamental: a meta de inflação, ou seja, quanto o país aceita de inflação em determinado período.
Hoje esse conselho reúne apenas três pessoas. Suas decisões são subsidiadas, entre outros instrumentos, pelo Boletim Focus, divulgado semanalmente pelo Banco Central com as expectativas de representantes do mercado sobre inflação, câmbio e outros indicadores.
O que André Lara Resende propõe? Substituir o Conselho Monetário Nacional por um Conselho Fiscal e Monetário Nacional. Ou seja, articular as políticas fiscal e monetária.
Não adianta fazer uma política fiscal expansionista e uma política monetária contracionista. Isso é enxugar gelo. As duas precisam estar coordenadas.
Além disso, esse conselho deveria ser mais representativo. Precisa ter representantes do mercado financeiro, mas também do setor produtivo, que sente os choques de custos e seus impactos sobre a atividade econômica. Precisa ter acadêmicos e sindicalistas. Não estou falando de algo tão heterodoxo. Nos Estados Unidos, por exemplo, existem estruturas de decisão com características mais plurais.
Quanto aos juros, André Lara Resende propõe uma redução gradual para 7,5%, se não me engano, nos próximos 12 meses, e depois a criação de uma banda de variação entre 3%, que é a meta de inflação, e algo em torno de 5%, que seria o potencial de crescimento do PIB brasileiro.
O mercado chama isso de tabelamento. E existe uma resistência muito grande a essa palavra, porque os planos de estabilização da década de 1980 que recorreram ao tabelamento fracassaram. Além disso, o termo soa como uma intervenção excessiva no mercado.
A grande questão, porém, é a margem de manobra que o Brasil tem. É possível colocar a taxa de juros em 3% neste momento? Não. Em 5%? Correríamos riscos.
Esse intervalo é o que mais preocupa o mercado e também parte da sociedade. Mas, como André Lara Resende argumenta, vale a pena propor alternativas e assumir alguns riscos, experimentando até que ponto conseguimos conviver com determinada taxa de inflação, reduzir os juros e evitar uma desvalorização excessiva do real.
No geral, considero uma boa proposta. Tem riscos, claro, e exige cautela. Mas seu principal mérito é mostrar que temos alternativas.
A taxa de juros é definida pelo Banco Central, que deve estar sob pressão do governo e da sociedade. É um órgão de Estado, apesar de sua autonomia operacional. Precisamos transformar essa discussão em um debate da sociedade, e não apenas do mercado.
André Lara Resende pode ser considerado um economista heterodoxo, como costuma classificá-lo parte do mercado financeiro?
Não sei se podemos classificá-lo assim. André Lara Resende vem da PUC do Rio de Janeiro, de um grupo que, na época da construção do Plano Real, tinha uma orientação mais heterodoxa, mas que aos poucos foi se alinhando à agenda neoliberal.
O Plano Real partiu de um forte ajuste fiscal. Teve méritos na redução da inflação, mas também deixou consequências perversas para a economia brasileira, como a desindustrialização e a sobrevalorização cambial.
Falamos muito do Plano Real como algo que deu muito certo, mas todos os países latino-americanos conseguiram debelar a inflação na década de 1990. Então, não sei se o resultado se deveu exatamente ao desenho do plano ou a uma mudança nas condições internacionais. Nos anos 1990 havia uma liquidez internacional que não existia nos anos 1980.
André Lara Resende acabou sendo meio que extirpado daquele grupo. Há até histórias de que não teria participado do filme sobre o Plano Real. Parece que já não é tão bem-vindo no clube dos economistas ortodoxos, mas também está longe de ser um heterodoxo marxista ou desenvolvimentista.
Ele não faz coro com o fiscalismo que considera que o Estado pode quebrar. Ao mesmo tempo, entende que a responsabilidade fiscal é importante e defende que ela seja alcançada, por exemplo, por meio de privatizações. Portanto, não é necessariamente um economista de esquerda.
Ele passou um período nos Estados Unidos e se aproximou de teorias que reavaliam a relação entre o Banco Central e o Tesouro, especialmente a chamada Teoria Monetária Moderna.
Acho que essa experiência permitiu que saísse um pouco do enclausuramento em que parece estar a teoria econômica no Brasil, muitas vezes distante de debates que estão mais avançados em outros lugares.
O mercado financeiro costuma aparecer no debate público como se tivesse uma voz uniforme, muito associada ao rentismo. Essa influência já foi mais equilibrada entre os setores produtivos e financeiros? O mercado foi, de alguma forma, dominado pelos interesses de quem ganha dinheiro sem necessariamente produzir ou gerar empregos?
Acho que não. O mercado já foi mais ou menos ouvido, dependendo do período.
Durante a gestão de Guido Mantega no Ministério da Fazenda, sobretudo entre 2006 e 2010, tivemos crescimento econômico acelerado, redução do desemprego, estabilidade inflacionária e melhora das contas externas.
Naquele momento, não é que o mercado financeiro falasse coisas diferentes. O que acontecia é que suas posições eram mais filtradas por uma equipe econômica desenvolvimentista, ancorada em melhorias concretas.
Em períodos de crise política, polarização e crises econômicas internacionais, abre-se mais espaço para o mercado interferir nas decisões.
As economias ainda carregam consequências da crise de 2008, que não foi superada no sentido de permitir a retomada de um padrão de acumulação qualitativamente superior. Tanto as economias centrais quanto as periféricas padecem de taxas de crescimento muito menores do que no passado. Há também experiências como a de Milei na Argentina, que evidenciam essas disputas econômicas.
Nesses períodos, a voz do mercado acaba ecoando mais.
Eu estava até assistindo um pouco mais à GloboNews, gostando de acompanhar o noticiário, porque estávamos mais bem posicionados no debate. Flávio Bolsonaro cometia uma série de erros, e isso repercutia na mídia.
Mas, desde o segundo turno, não consigo mais assistir. Porque, se existiu uma frente ampla em torno de Lula, organizada em defesa da democracia, da estabilidade, das liberdades individuais e das instituições, ela se desfez completamente depois da eleição.
Essa frente vai se dividir em dois grupos: aquele que cobrará disciplina econômica e fiscal e aquele que exigirá a realização do programa que venceu nas urnas, com mais Estado, emprego e desenvolvimento.
É nesse momento que o clamor do mercado encontra terreno fértil para ganhar força.
Olhando para o quarto mandato de Lula, qual caminho econômico você acredita que o governo deverá seguir e quais alternativas considera possíveis? O arcabouço fiscal representou um avanço em relação ao antigo teto de gastos, mas também impõe limites ao crescimento das despesas. Ele precisará ser revisto?
Quando Lula assumiu, em 2003, os gastos públicos representavam 15% do PIB. Em 2010, quando ele deixou o governo, representavam 19%. Houve anos em que os gastos públicos cresceram 15%.
Agora temos uma regra que permite crescimento real de até 2,5% ao ano. Por um lado, parece muito pouco diante do que já experimentamos no passado. Por outro, felizmente estamos falando de um crescimento sobre uma base de gastos muito maior.
Crescer 2,5% sobre uma despesa equivalente a 19% do PIB é diferente de crescer 2,5% sobre uma despesa de 15% do PIB.
Ainda assim, é um limitador. Existem políticas públicas e setores que deveriam crescer mais porque precisam responder a outros horizontes de desenvolvimento.
Por exemplo, quanto precisamos investir hoje no SUS para que o envelhecimento da população seja tratado como uma questão social e os cuidados sejam incorporados plenamente ao sistema público de saúde? Se precisamos de um crescimento de 5% ao ano, esse deveria ser o parâmetro.
Hoje fazemos o contrário. Primeiro estabelecemos quanto podemos gastar e depois decidimos o que cabe naquele limite, em vez de planejar que país queremos construir e avaliar quanto será necessário investir anualmente.
O arcabouço tem avanços em relação ao teto anterior, que permitia crescimento real zero das despesas. Mas apresenta outro problema: o limite de 2,5% vale para o conjunto das despesas sujeitas à regra.
Vamos supor que as despesas sejam 100. O agregado pode crescer apenas 2,5%. Só que esse crescimento não acontece de maneira uniforme.
A maior despesa pública, que é a Previdência, tende a crescer mais do que 2,5% ao ano, porque precisa garantir cobertura a todas as pessoas que adquirem o direito à aposentadoria.
Se a Previdência cresce mais, outras despesas precisam crescer menos para que o conjunto respeite o limite.
Saúde e educação, felizmente, contam com pisos constitucionais, diferentemente do que ocorria sob o teto de gastos. Esses pisos são vinculados à arrecadação. Portanto, quando a arrecadação aumenta, os gastos mínimos nessas áreas também podem crescer acima de 2,5%.
Isso gera um estrangulamento. Parte das despesas precisa ser comprimida para acomodar Previdência, saúde e educação. E justamente as despesas que não têm vinculação constitucional incluem os investimentos públicos.
Os gastos públicos são divididos entre despesas obrigatórias e discricionárias. As obrigatórias são determinadas por lei. As discricionárias são aquelas sobre as quais o governo tem maior liberdade de decisão.
À medida que as despesas obrigatórias ocupam mais espaço, as discricionárias ficam comprimidas. E é justamente nelas que encontramos uma das despesas mais importantes para a atividade econômica: o investimento.
Investimento é o gasto realizado hoje para ampliar a capacidade produtiva e garantir que o PIB seja maior amanhã. Construir uma universidade, um hospital ou uma estrada é investimento. Manter o funcionamento de uma universidade é despesa corrente.
Não adianta apenas repor aquilo que já temos se não conseguimos realizar novos investimentos.
Por isso, o arcabouço fiscal vai precisar ser revisto. Ou flexibilizamos a regra para acomodar as necessidades de saúde, educação e investimentos, ou haverá pressão para que essas áreas percam espaço e até para que seus pisos sejam sacrificados.
Esse debate estará colocado no Lula 4. Precisamos saber se haverá força política suficiente, como demonstramos no segundo turno, para exigir a flexibilização do arcabouço, em vez do sacrifício dos pisos constitucionais.
Acho que o governo Lula se sente muito pressionado e deverá anunciar algum ajuste fiscal. Minha esperança é que esse ajuste ocorra pelo lado das receitas.
O mercado pressiona porque aponta um desequilíbrio entre receitas e despesas, embora ele já não seja tão grande. Em 2025, o déficit primário, a diferença entre o que o Estado arrecadou e gastou, excluindo os juros, foi de apenas 0,5% do PIB. Neste ano, deve chegar a zero. Mas o mercado pressiona por superávit.
Portanto, deve haver algum ajuste. Ele pode acontecer por meio da redução de gastos ou da recomposição das receitas.
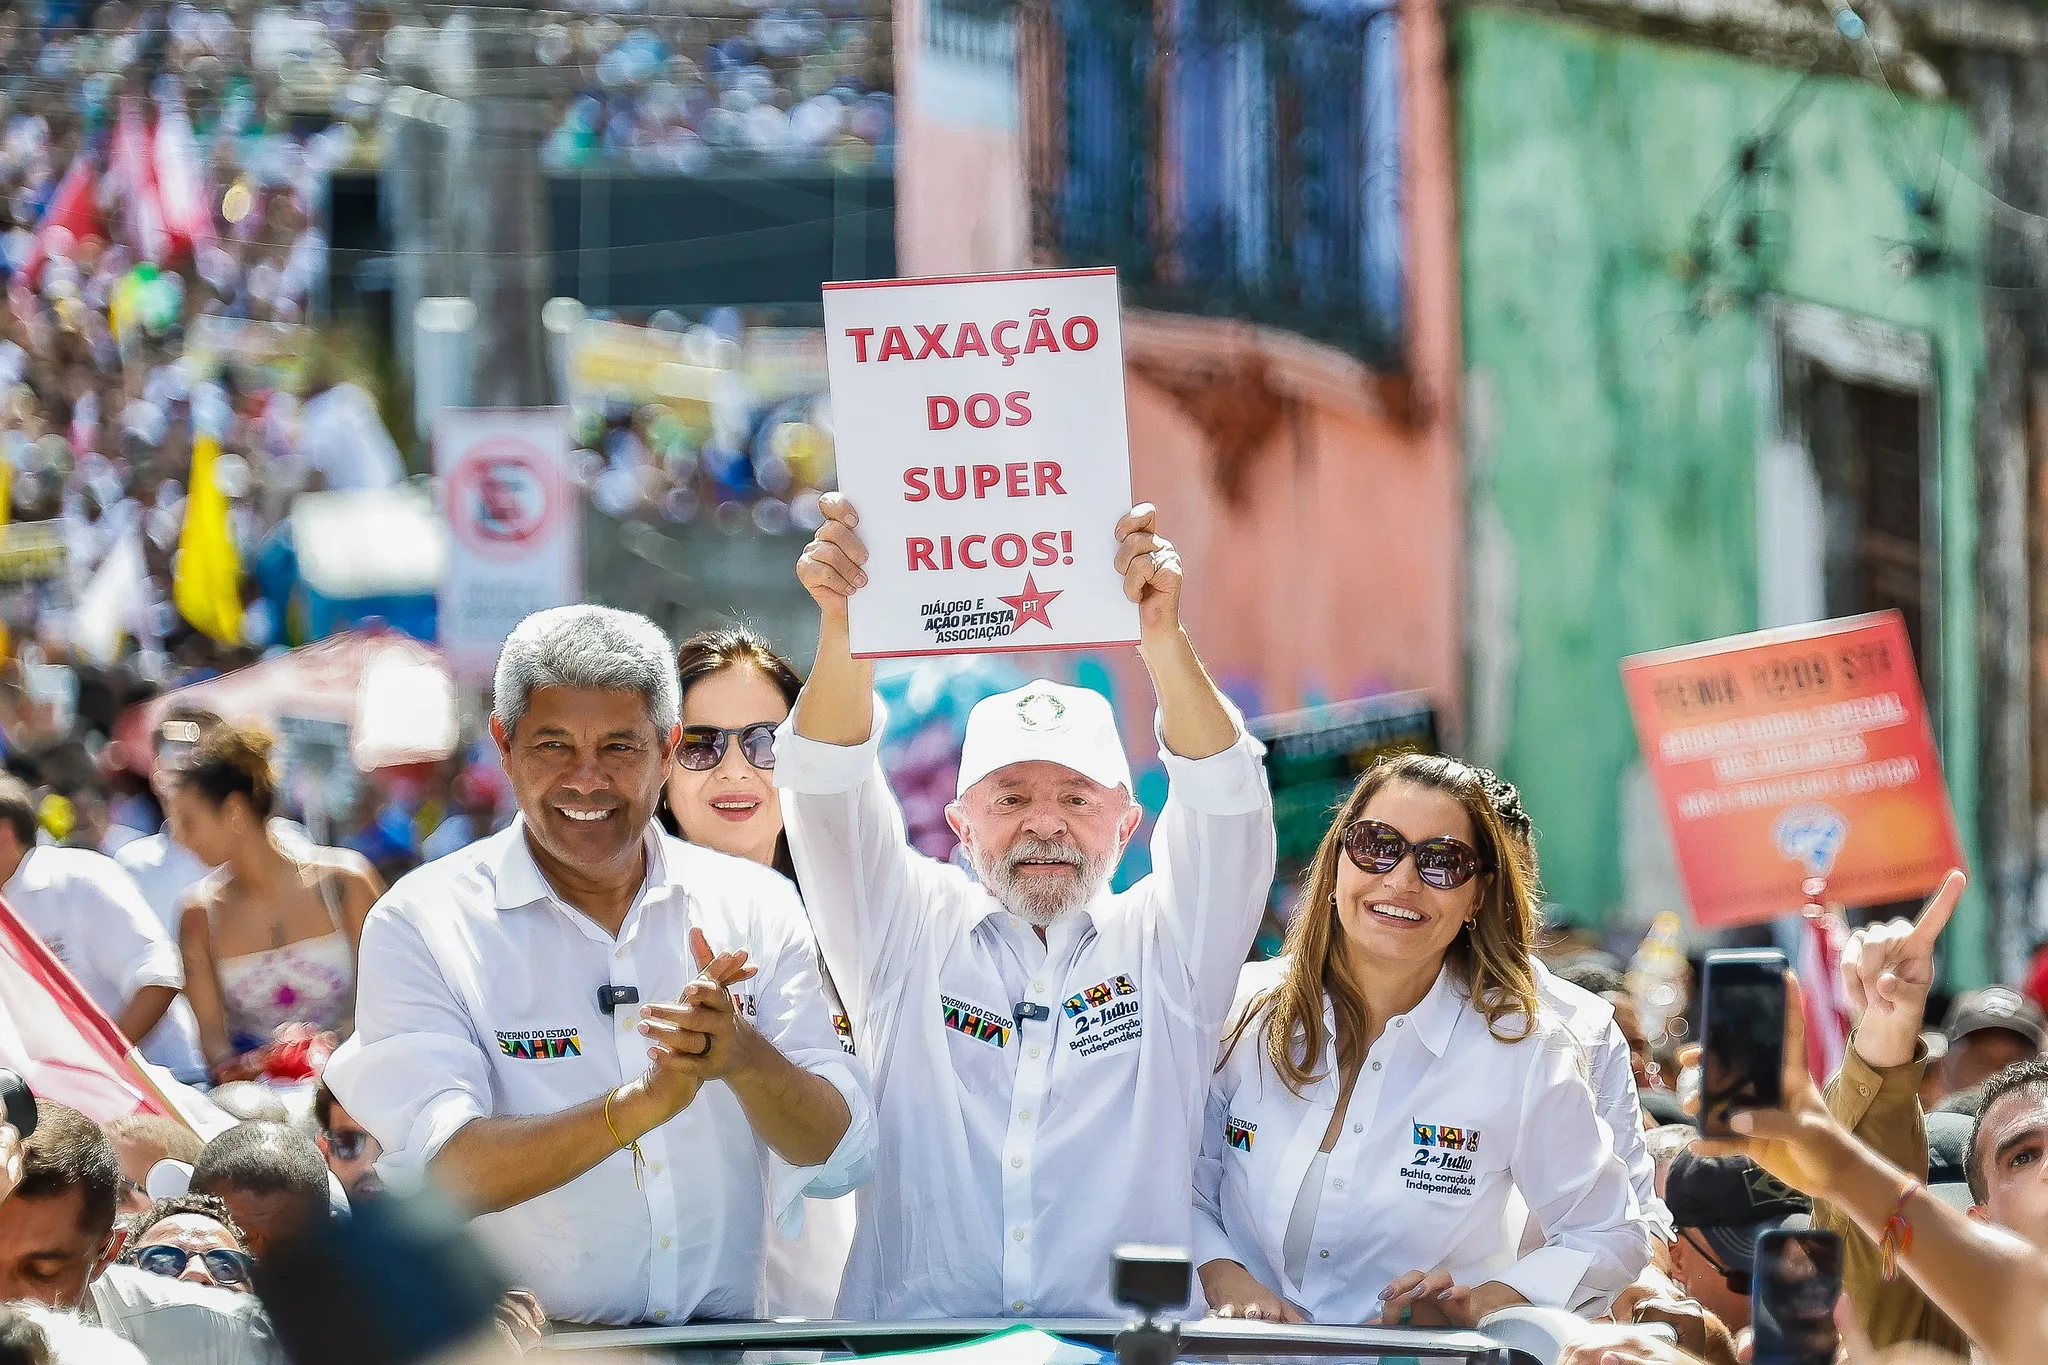
Como podemos ampliar a arrecadação sem mexer nos gastos sociais? Podemos enfrentar os supersalários, rever as aposentadorias dos militares, taxar grandes fortunas, criar novas alíquotas do Imposto de Renda e discutir as emendas parlamentares. Existem alternativas.
Minha esperança é que, mesmo que alguma despesa social precise passar por contenção ou pente-fino, o grosso do ajuste não recaia sobre os trabalhadores nem sobre os gastos sociais. Porque isso seria fazer um estelionato fiscal.
Quem fez estelionato eleitoral no passado acabou sofrendo consequências políticas graves, como Collor e Dilma. E quem deu um cavalo de pau na economia nunca mais recuperou a mesma relevância, como o PMDB de Sarney e o PSDB de Fernando Henrique Cardoso.
Lula não pode cometer esse estelionato eleitoral. Acho que corre um grande risco de perder legitimidade e, inclusive, sofrer consequências políticas graves se perder seu apoio fundamental, que está na sociedade.
A sociedade votou contra o tesouraço. Votou em Lula para ter mais Estado, mais direitos e mais políticas sociais.
Para encerrar, queria falar sobre a crise financeira e política no Paraguai, que levou à renúncia do presidente após um escândalo envolvendo uma instituição financeira digital. O setor de bancos digitais cresceu muito no Brasil, especialmente durante o governo Bolsonaro, e também passou por tentativas de regulamentação do Banco Central. Que lições podemos tirar do episódio paraguaio?
A principal lição é que precisamos de fiscalização rigorosa e de um Banco Central que não esteja comprometido com os interesses dos bancos.
No Paraguai, o presidente do Banco Central tinha trabalhado na instituição financeira envolvida no escândalo, e o presidente da República havia sido sócio do banco.
Precisamos enfrentar essa porta giratória, em que dirigentes vêm do sistema financeiro, assumem o Banco Central e depois voltam a trabalhar para bancos privados. Isso cria o risco de que estejam preocupados em agradar seus próximos empregadores.
Também precisamos impedir que os próprios poderes da República sejam capturados por esses interesses. O Brasil enfrentou uma situação semelhante com o Banco Master e suas relações com representantes dos poderes da República, inclusive do STF. Na minha avaliação, houve representantes da República comprados pelo banco.
O caso do Paraguai se parece muito com o do Banco Master, com um agravante: a instituição paraguaia era um banco de correntistas.
Uma coisa é ter um investimento no Banco Master e precisar recorrer ao Fundo Garantidor de Créditos para recuperar o dinheiro, passando por um procedimento burocrático que pode levar algum tempo. Outra é ser correntista de um banco que faliu e descobrir que não pode sacar o dinheiro de que precisa para o dia seguinte.
É uma situação muito mais delicada e que evidencia a mistura entre interesses públicos e privados. Mostra como as gestões dos bancos centrais podem ser capturadas pela lógica do sistema financeiro.
Essa é a principal lição: a necessidade de preservar os órgãos reguladores da influência dos interesses privados.
Roberto Campos Neto, por exemplo, saiu do Banco Central e foi trabalhar no Nubank. Antes, havia passado pelo Santander. O que esse caso revela sobre a porta giratória no sistema financeiro brasileiro?
Exatamente. E quero lembrar de uma experiência histórica interessante.
A Comissão Econômica para a América Latina e o Caribe, a Cepal, foi uma instituição revolucionária na década de 1940 para pensar o desenvolvimento das economias periféricas. Uma de suas principais figuras foi Raúl Prebisch, que havia presidido o Banco Central da Argentina.
Ele acabou indo para a Cepal porque, na Argentina, havia restrições ao retorno de ex-dirigentes do Banco Central ao sistema financeiro. Não tinha para onde voltar naquele setor e foi trabalhar na comissão.
No Brasil, temos uma quarentena muito curta. É algo que considero profundamente inadequado.
Os gestores do Banco Central conhecem informações sobre a carteira dos demais bancos, porque o Banco Central é o banco dos bancos. Depois, podem passar a trabalhar em uma instituição que concorre com aquelas que eles próprios fiscalizavam e regulavam.
Isso cria uma situação muito permissiva.
O mesmo acontece com representantes de conselhos de administração de empresas, que participam de decisões sobre a venda de ativos e depois vão trabalhar nas companhias que compraram esses mesmos ativos. Isso acontece especialmente no setor de petróleo e gás.
Precisamos avançar nessa discussão. É necessário preservar as funções públicas e impedir que sejam capturadas pelos interesses privados.