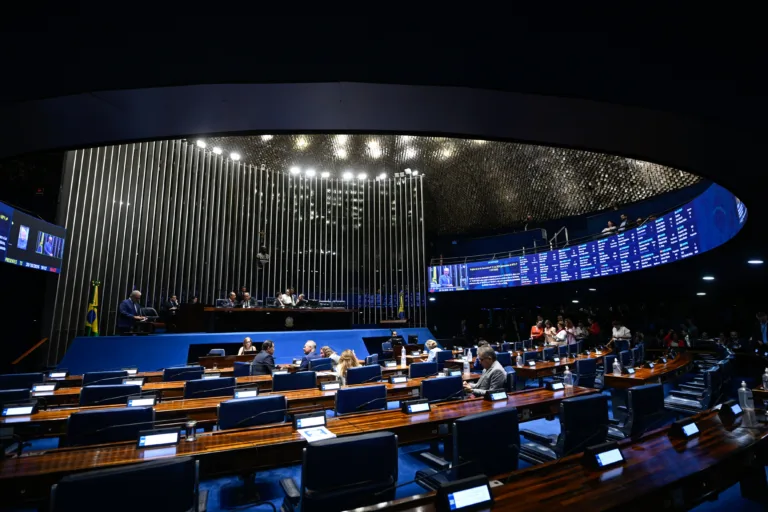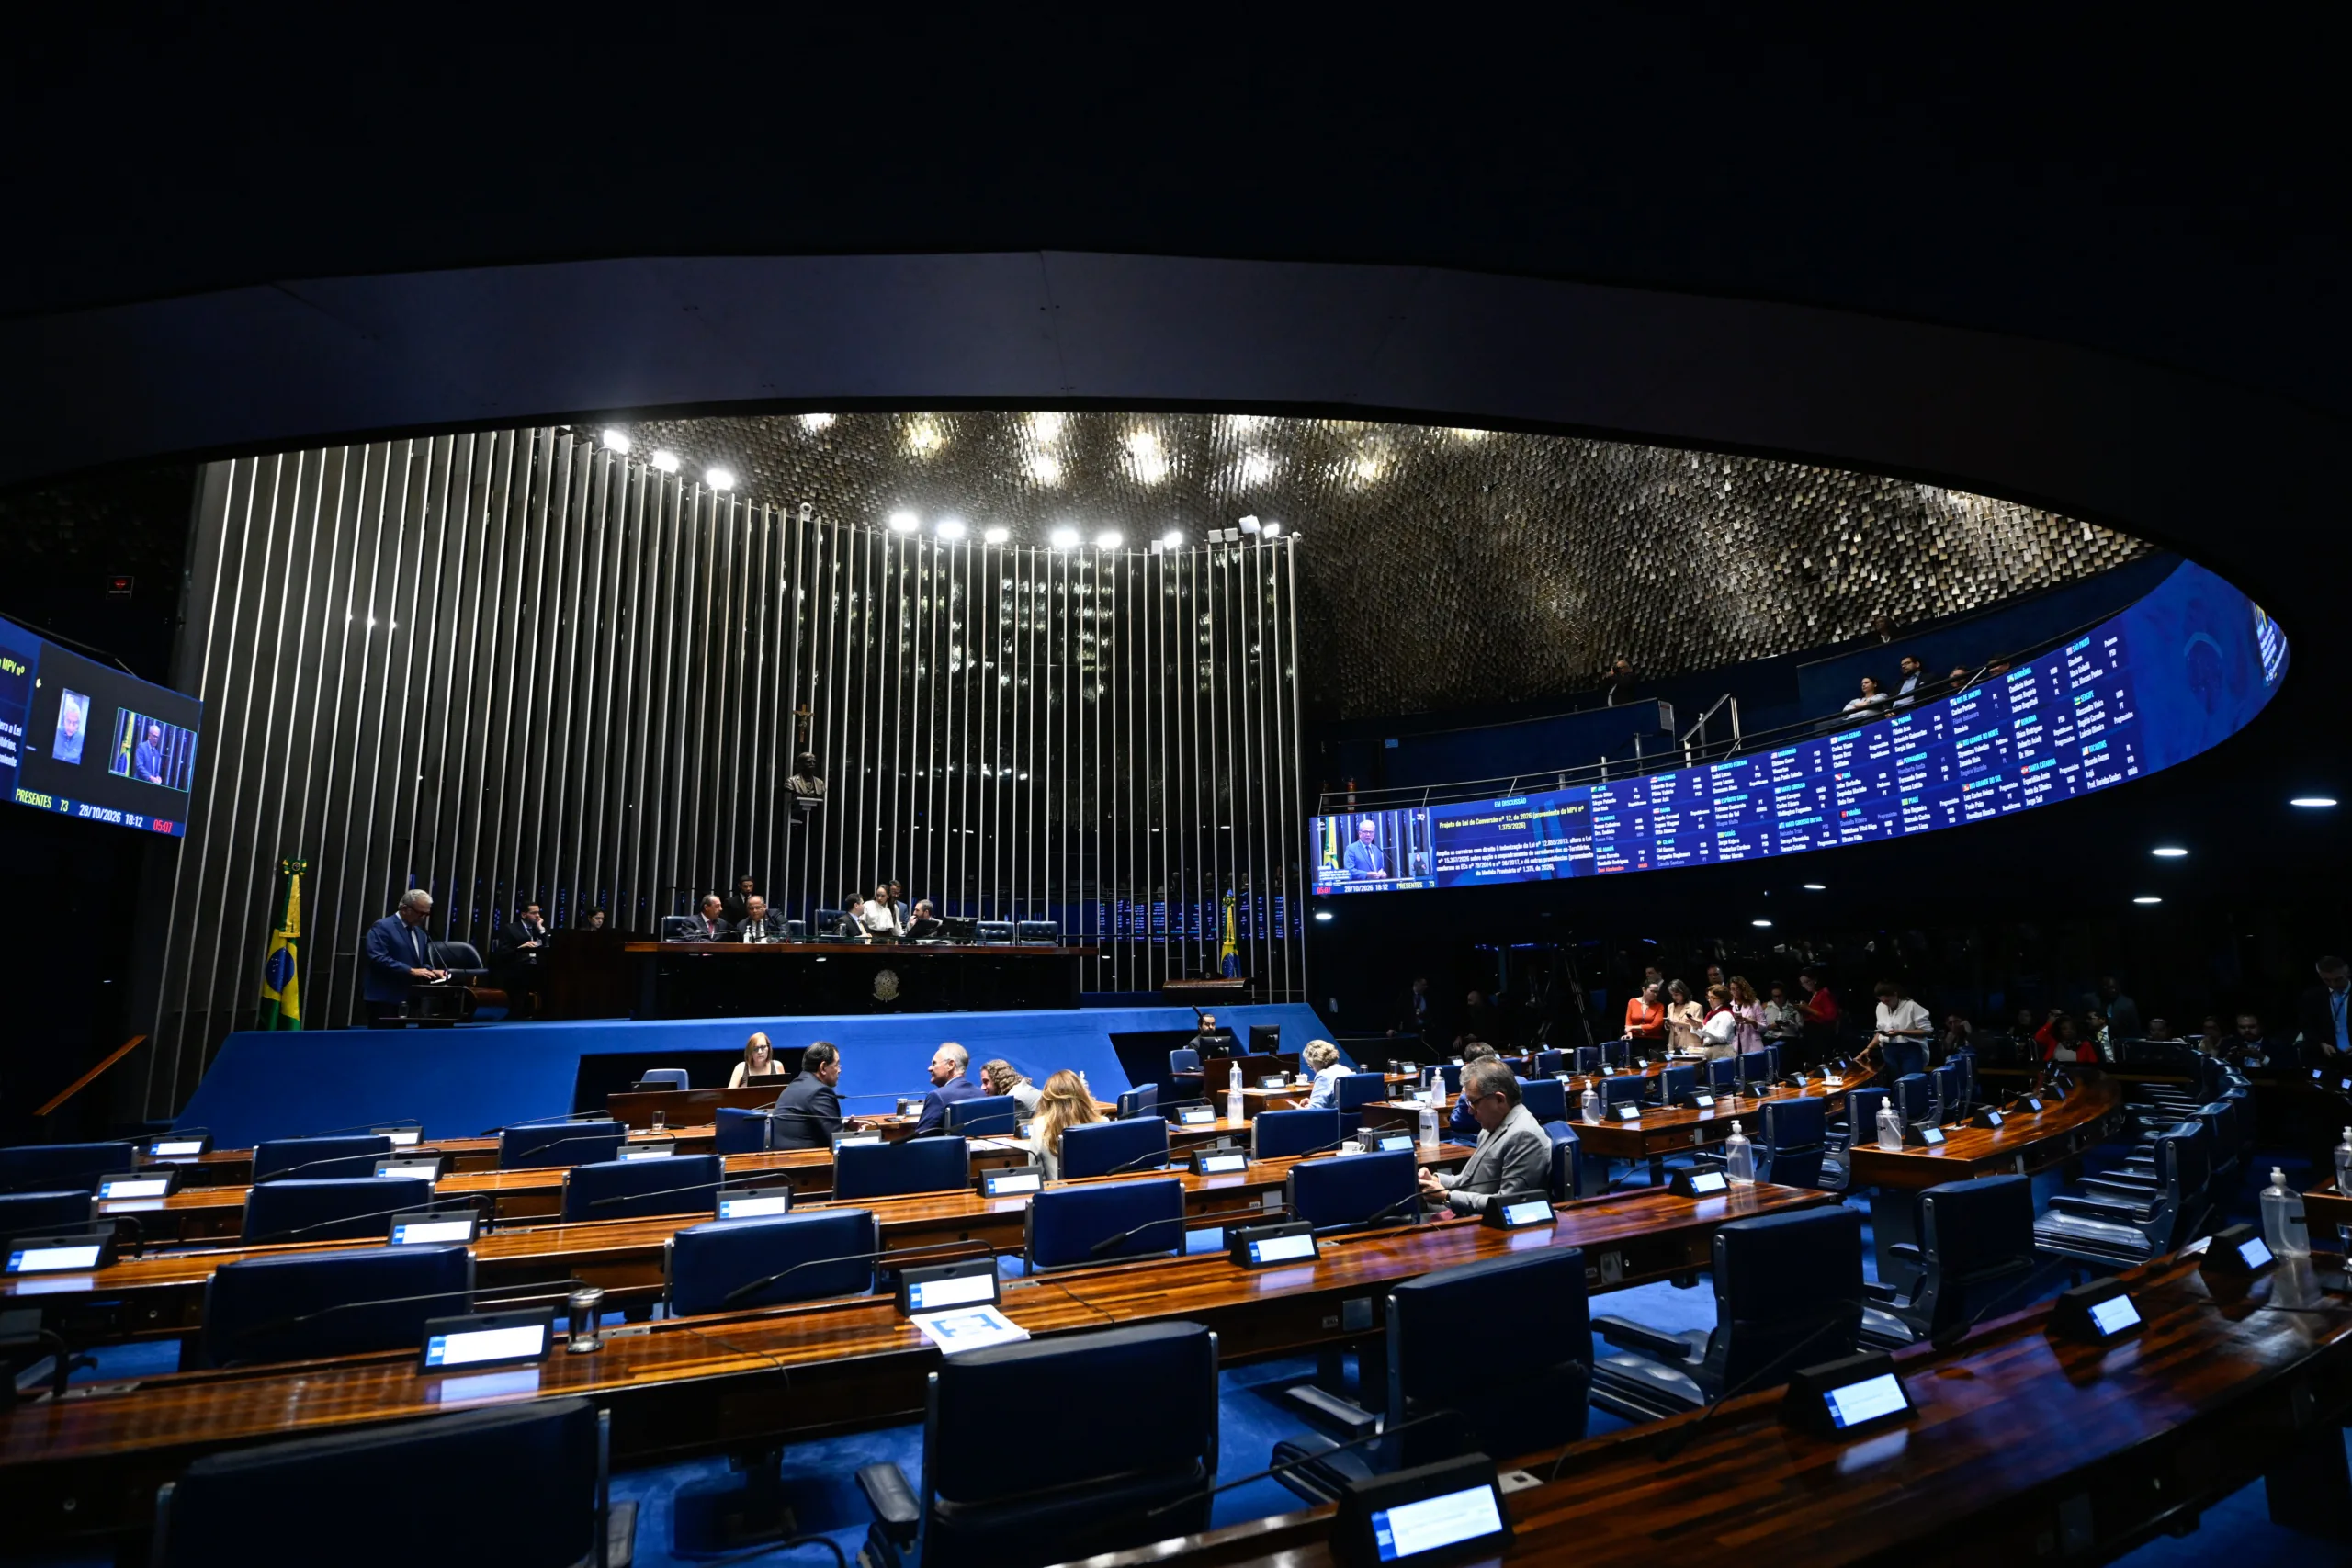
O plenário do Senado Federal aprovou, na última quinta-feira (12), por 45 votos a 31, o texto-base do Projeto de Lei Complementar (PLP) 299/2026, que cria novos instrumentos de controle e gestão das contas públicas federais.
Apresentada pelo líder do governo, senador Jaques Wagner (PT-BA), a matéria foi aprovada na forma de parecer substitutivo costurado pelo relator, senador Eduardo Braga (MDB-AM). A proposta reúne mecanismos de contenção de despesas obrigatórias, freio ao crescimento real do orçamento e corte de incentivos tributários para o setor privado.
O Ministério do Planejamento e Orçamento projeta um impacto de até R$ 60 bilhões em 2027, enquanto o parecer do relator calcula uma melhora entre R$ 45,1 bilhões e R$ 56,1 bilhões no resultado primário.
A tramitação no Senado, no entanto, ainda não está concluída: o plenário retoma a sessão nesta terça-feira (17) para analisar quatro destaques da oposição que podem modificar o conteúdo final antes do envio à Câmara dos Deputados.
Abaixo, entenda os pontos centrais da proposta, o que muda na gestão do orçamento e os debates que cercam o projeto.
Freio no crescimento das despesas públicas
O PLP 299/2026 altera a Lei Complementar 200/2023, que instituiu o atual arcabouço fiscal. Pelas regras em vigor, o crescimento real das despesas da União pode variar entre 0,6% e 2,5% ao ano, acima da inflação.
Com a nova medida, nos anos em que forem acionados os gatilhos de contenção, o teto máximo de crescimento das despesas cairá de 2,5% para 2%.
Segundo o texto aprovado, essa redução valerá apenas para o exercício em que for aplicada, sem rebaixar permanentemente a base de cálculo dos anos seguintes.
Bloqueio temporário ampliado
Atualmente, o contingenciamento preventivo de recursos atinge apenas as chamadas despesas discricionárias, que são as verbas de custeio e investimentos sobre as quais os ministérios possuem liberdade de remanejamento.
O projeto autoriza o Executivo a estender o bloqueio a despesas obrigatórias não previstas na Constituição Federal sempre que houver risco de descumprimento do centro da meta fiscal (fixada em superávit de 0,5% do Produto Interno Bruto em 2027), e não apenas do limite inferior de tolerância.
O texto, contudo, estabelece uma blindagem expressa: ficam totalmente protegidos de qualquer contingenciamento os benefícios previdenciários e assistenciais (como aposentadorias, pensões e BPC), a folha de pagamento dos servidores públicos federais e os pisos constitucionais vinculados à Saúde e à Educação.
Redução em incentivos fiscais para empresas
Na frente de arrecadação, a proposta aprofunda a redução linear de incentivos tributários concedidos a setores empresariais. Uma diminuição de 10% já havia sido instituída pela Lei Complementar 224/2025; o PLP dobra essa trava para até 20%.
Na prática, empresas beneficiadas por alíquotas reduzidas, créditos presumidos ou isenções passam a pagar tributos equivalentes a 20% da alíquota padrão ou têm o aproveitamento de créditos fiscais limitado a 80%. O corte incide sobre tributos federais, como Imposto de Renda da Pessoa Jurídica (IRPJ), Contribuição Social sobre o Lucro Líquido (CSLL), Programa de Integração Social (PIS), Contribuição para o Financiamento da Seguridade Social (Cofins) e Imposto sobre Produtos Industrializados (IPI)..
Durante as negociações no plenário, o relator acolheu emendas para preservar do corte a desoneração da folha de pagamentos, os programas de fomento ao setor de semicondutores e tecnologia da informação (Lei de Informática e Programa de Apoio ao Desenvolvimento Tecnológico da Indústria de Semicondutores (Padis)) e as isenções concedidas a pessoas com deficiência ou com transtorno do espectro autista na compra de veículos.
Restrição ao uso de créditos
Outro dispositivo permite à Receita Federal limitar as chamadas compensações cruzadas, nas quais companhias utilizam créditos acumulados em um determinado imposto para abater débitos de outro tributo federal.
A medida visa frear a perda imediata de arrecadação do Tesouro Nacional decorrente do estoque de créditos corporativos.
A regra gerou reação contrária de 119 entidades do setor produtivo, incluindo a Confederação Nacional da Indústria (CNI), a Federação das Indústrias do Estado de São Paulo (Fiesp) e o Sistema OCB (cooperativismo), que apontam risco de descapitalização e perda de liquidez no fluxo de caixa empresarial.
Alerta para estados e municípios
O projeto impacta diretamente os repasses aos governos subnacionais. O texto reduz de R$ 4 bilhões para R$ 1 bilhão ao ano as transferências da União referentes à compensação das perdas históricas da Lei Kandir entre 2027 e 2030, adiando o saldo de R$ 12 bilhões para quitação até 2037.
Além disso, a proposta impõe um teto anual de R$ 3 bilhões nos repasses da União para a compensação financeira entre o Regime Geral de Previdência Social (INSS) e os regimes próprios de previdência de estados e municípios.
A Confederação Nacional de Municípios (CNM) publicou nota técnica estimando que a soma dessas duas restrições retirará ao menos R$ 32 bilhões dos cofres das prefeituras até 2030.
A entidade também manifestou preocupação com a exclusão das receitas extraordinárias do petróleo (royalties e imposto de exportação) da base de cálculo do piso da saúde até 2030, o que pode desacelerar repasses federais e sobrecarregar o orçamento próprio da atenção básica municipal.
Por outro lado, o relator atendeu à bancada do Distrito Federal e blindou os repasses do Fundo Constitucional do DF (FCDF) das limitações do ajuste.
Prazo para combater supersalários
O projeto estabelece prazo de 120 dias para que o Congresso Nacional aprove uma regulamentação definitiva sobre o teto remuneratório do serviço público, fixando limites aos chamados “penduricalhos” e indenizações que extrapolam o teto constitucional.
Os recursos economizados permanecerão no orçamento do respectivo Poder (Legislativo, Judiciário ou Ministério Público) para reestruturação e recomposição de seus próprios quadros.
Em caráter excepcional para o exercício de 2026, o texto autoriza que até R$ 10,5 bilhões destinados à subvenção do óleo diesel sejam excluídos da apuração da meta fiscal, amortecendo oscilações de preços internacionais de combustíveis decorrentes de tensões geopolíticas.
Próximos passos
Antes de seguir para a Câmara dos Deputados, o plenário do Senado precisa votar nominalmente quatro destaques da oposição:
Repasses da Lei Kandir: destaque do PL que busca anular o adiamento dos R$ 12 bilhões devidos a estados e municípios;
Previdência municipal: destaque do PL para derrubar o teto de R$ 3 bilhões anuais na compensação previdenciária entre regimes;
Créditos tributários: destaque do Republicanos para impedir que a Receita Federal restrinja o uso de créditos corporativos no pagamento de tributos;
Trava mais rígida de despesas: destaque do PL que tenta diminuir o teto de crescimento dos gastos para 0,6% acima da inflação, contra os 2% do texto principal.
Encerrada a votação dos destaques na terça-feira (17), a matéria segue para a Câmara dos Deputados. O presidente da Casa, deputado Hugo Motta (Republicanos-PB), já alinhou com o governo que levará o PLP 299/2026 a voto em regime de urgência.