Em posicionamento público divulgado nesta quarta-feira (18), o Instituto Justiça Fiscal (IJF) apresentou uma análise crítica detalhada ao Projeto de Lei Complementar nº 299, de 2026 (PLP 299/2026), cujo texto-base foi aprovado pelo Senado Federal no dia 12 de novembro de 2026.
Segundo a entidade civil com sede em Porto Alegre (RS), a proposta parte de um diagnóstico econômico equivocado, restringe a capacidade de investimento do Estado brasileiro e penaliza os serviços essenciais direcionados à população, enquanto preserva os rendimentos do setor financeiro.
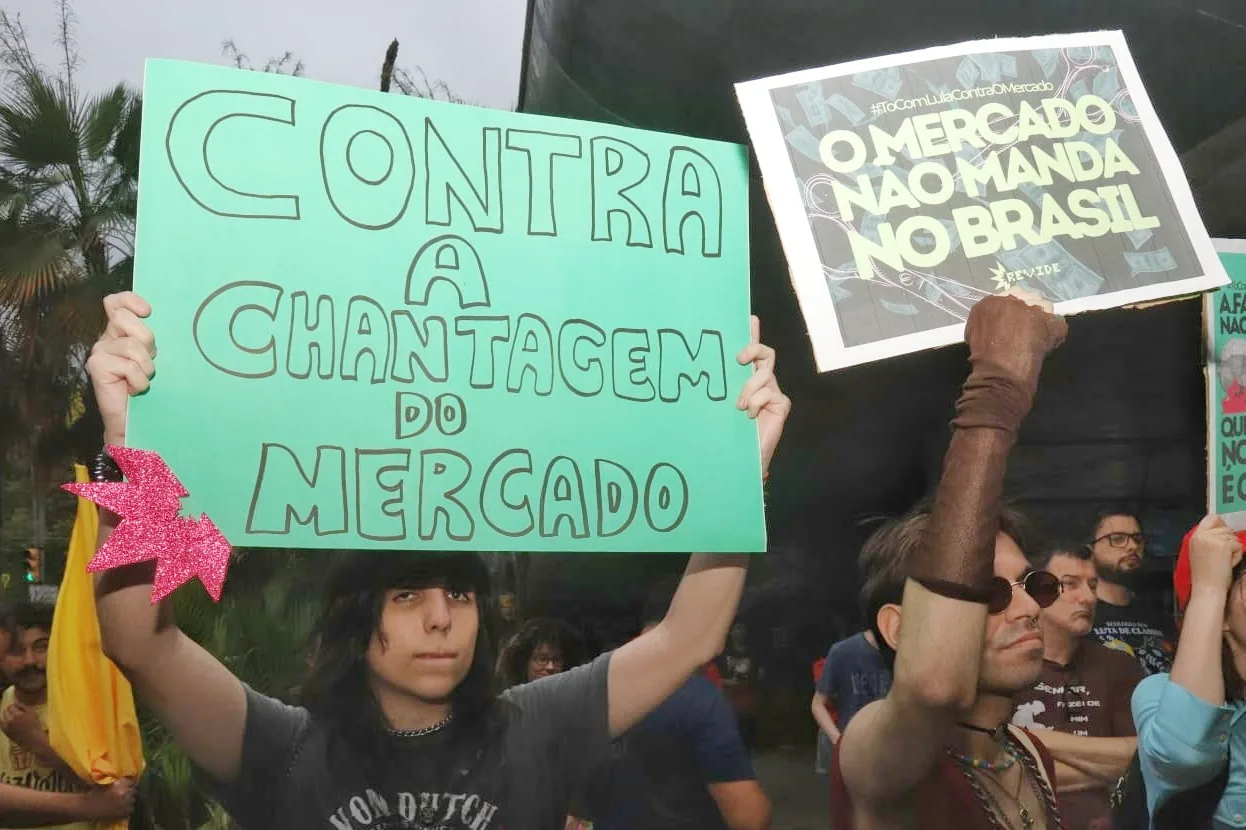
A nota técnica e política do IJF sustentou que o projeto não responde às causas reais da trajetória da dívida pública e aprofunda a submissão das políticas públicas aos interesses do mercado financeiro.
Segundo a análise, o PLP nº 299/2026 estabelece medidas de contenção fiscal que incluem o teto de crescimento real de despesas primárias a 2% ao ano, o aumento do contingenciamento orçamentário e a limitação de benefícios tributários. Contudo, na avaliação do Instituto Justiça Fiscal, o pacote adota uma premissa incorreta ao atribuir a instabilidade fiscal ao crescimento dos gastos sociais e operacionais do governo.
Conforme aponta a manifestação da entidade, o foco excessivo na busca por superávit primário ignora a dinâmica nominal da dívida pública brasileira, que é de natureza monetária e atrelada a elevadas taxas de juros. “Não se trata de um ajuste técnico. Trata-se de um pacote que parte de um diagnóstico equivocado, não enfrenta a raiz do problema fiscal e aprofunda a submissão do Estado brasileiro ao mercado financeiro.”
Juros altos e dívida monetária
O centro da argumentação econômica do IJF reside na distinção entre o resultado primário (diferença entre receitas e despesas operacionais) e o resultado nominal (que inclui o pagamento dos juros da dívida pública). Com a taxa básica de juros (Selic) fixada em 13,75% ao ano, o setor público brasileiro destina aproximadamente R$ 1,3 trilhão por ano apenas ao pagamento de juros da dívida.
Esse montante supera a soma de todos os recursos federais aplicados em saúde, educação e investimentos infraestruturais. Além disso, a dívida bruta do setor público já ultrapassa a marca de 82% do Produto Interno Bruto (PIB).
O IJF enfatiza que, quando os juros reais se mantêm muito acima da taxa de crescimento da economia, a relação dívida/PIB cresce continuamente, tornando ineficaz qualquer esforço de corte de gastos primários.
Segundo a análise da entidade, o arranjo macroeconômico vigente – baseado no tripé de metas de inflação, câmbio flutuante e metas primárias, combinado com a livre movimentação de capitais – subordina a política fiscal à especulação financeira.
Ajuste incompleto: Tributação da renda financeira e manutenção de privilégios
Embora reconheça como positivos os dispositivos do PLP 299/2026 que buscam a revisão de benefícios tributários setoriais e a restrição de compensações fiscais, o IJF considera o ajuste pelo lado da receita profundamente insuficiente e mal desenhado.
A crítica central aponta que o projeto não avança sobre a tributação dos rendimentos do capital e da alta renda. Ficaram fora do texto medidas estruturais defendidas por especialistas em justiça tributária, como:
Tributação de Lucros e Dividendos: Ausência de taxação sobre a distribuição de lucros a acionistas e sócios.
Imposto sobre Grandes Fortunas (IGF): Falta de regulamentação do tributo previsto na Constituição.
Isenções Financeiras: Manutenção de benefícios para aplicações como Letras de Crédito Imobiliário (LCI) e Letras de Crédito do Agronegócio (LCA).
Manutenção do Juros sobre Capital Próprio (JCP): O mecanismo criado pela Lei nº 9.249/1995 permite às empresas deduzir da base do Imposto de Renda e da CSLL valores pagos a sócios como se fossem juros. O PLP 299/2026 não revoga o dispositivo, cogitando no Congresso apenas a elevação da alíquota de 17,5% para 20%, medida considerada insuficiente pelo IJF.
Além disso, o IJF criticou o tratamento dispensado ao imposto de exportação sobre commodities, minérios e petróleo. A nota ressalta que o Brasil deixa de arrecadar sobre a renda diferencial das riquezas naturais e que o PLP trata a receita do imposto de exportação de petróleo de forma excepcional, retirando-a da base de cálculo do piso constitucional da saúde.
Impactos no financiamento da saúde e da educação municipal
Um dos pontos de maior alerta destacados pelo Instituto Justiça Fiscal diz respeito aos reflexos do PLP 299/2026 no financiamento das políticas municipais de saúde e educação.
Embora o texto do projeto não revogue formalmente as garantias constitucionais, as alterações na base de cálculo da Receita Corrente Líquida (RCL) e a imposição de travas globais ao gasto federal comprimem os repasses para o Sistema Único de Saúde (SUS) – vinculados ao piso de 15% da RCL – e para o Fundo de Manutenção e Desenvolvimento da Educação Básica (Fundeb) e manutenção do ensino – vinculados ao piso de 18% da Receita Líquida de Impostos (RLI).
Conforme o alerta alinhado às análises da Confederação Nacional dos Trabalhadores em Educação (CNTE), a exclusão das receitas de petróleo da base da RCL e o contingenciamento de fundos sociais, como o Fundo Social do Pré-sal e o Programa Nacional de Infraestrutura Escolar, reduzem o financiamento efetivo da atenção básica de saúde, de postos de atendimento, de creches e do ensino fundamental, sobrecarregando as finanças dos municípios mais vulneráveis.
Conflito distributivo e o custo das renúncias fiscais
A manifestação do IJF recusa a ideia de que o debate fiscal seja neutro ou puramente técnico, caracterizando-o como um conflito distributivo direto entre a maioria da sociedade e a elite financeira.
A entidade estima que o setor financeiro e grandes grupos econômicos apropriam-se anualmente de cerca de R$ 1,7 trilhão de recursos públicos por meio da combinação entre o pagamento de juros dos títulos públicos, a evasão fiscal e as renúncias tributárias concedidas pelo Estado.
Para o exercício de 2026, a previsão de renúncias fiscais – classificadas pelo instituto como “Bolsa Empresário” – atinge a soma de R$ 612,84 bilhões. O IJF argumenta ser incoerente exigir contingenciamentos e cortes em programas sociais e de infraestrutura enquanto montantes expressivos em benefícios fiscais permanecem sem a devida avaliação de custo-benefício.
As sete propostas do IJF para uma Agenda de Desenvolvimento
Como alternativa à agenda de austeridade do PLP 299/2026, o Instituto Justiça Fiscal apresentou um conjunto de sete eixos propositivos voltados à justiça tributária, ao fortalecimento do Estado e à reindustrialização nacional:
1. Reforma Tributária sobre a Renda e o Capital: Extinção imediata do Juros sobre Capital Próprio (JCP), tributação efetiva de lucros, dividendos, grandes fortunas, heranças, ganhos de capital, LCI/LCA e títulos financeiros, aliada à atualização da tabela do Imposto de Renda da Pessoa Física (IRPF).
2. Imposto de Exportação Progressivo: Aplicação de alíquotas progressivas sobre exportações de petróleo, minérios e commodities agrícolas para financiar a transição ecológica e a reindustrialização.
3. Revisão Rigorosa de Gastos Tributários: Reavaliação sistemática de todas as isenções e incentivos fiscais concedidos ao setor privado, com exigência de contrapartidas sociais e econômicas comprovadas.
4. Proteção Integral dos Pisos da Saúde e Educação: Manutenção das bases de cálculo constitucionais sem expurgos ou exclusões de receitas, garantindo o financiamento pleno do SUS, do Fundeb e a sustentabilidade fiscal dos municípios.
5. Preservação do Investimento Público: Retirada dos investimentos públicos das travas do arcabouço fiscal, adotando uma “regra de ouro” que trate o investimento em infraestrutura, ciência, educação e transição energética como ativo de desenvolvimento.
6. Coordenação entre Políticas Fiscal e Monetária: Redefinição da atuação do Banco Central para reduzir a taxa de juros, controlar o fluxo de capitais voláteis e administrar o câmbio, subordinando a política monetária ao crescimento produtivo.
7. Soberania Econômica e Fortalecimento Estatal: Ampliação da capacidade de planejamento do Estado, valorização das empresas públicas e bancos de desenvolvimento para liderar políticas industriais e tecnológicas.
Em sua conclusão, a diretoria e o conselho deliberativo do IJF convocaram entidades sindicais, movimentos sociais, estudantes, prefeitos e parlamentares a atuarem na alteração substancial do PLP 299/2026, defendendo uma orientação política pautada pelo lema: “Mais investimento público, menos privilégios. Mais soberania, menos submissão ao mercado.”
Confira a nota na íntegra.