


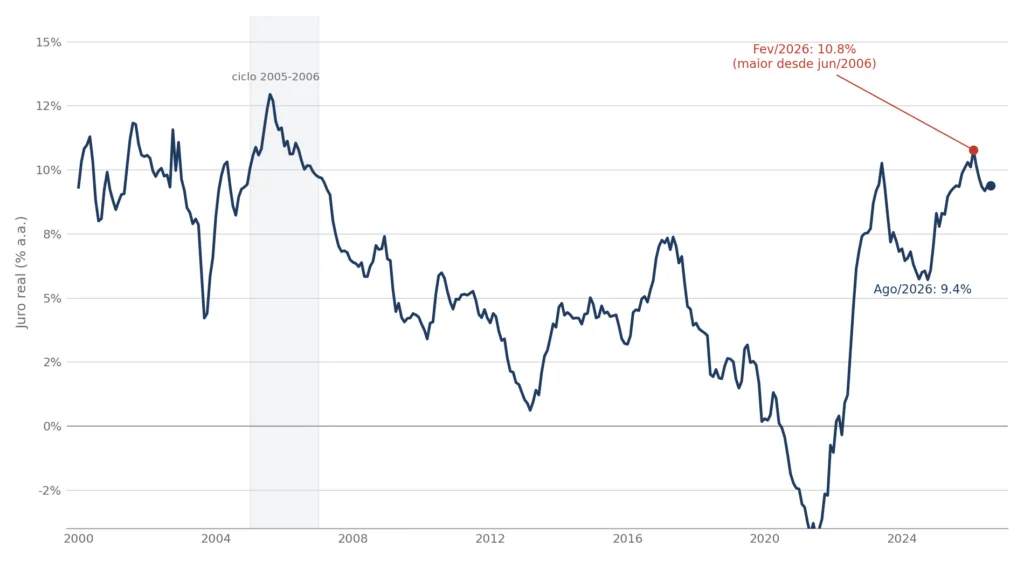
O Copom se reúne nesta terça (15) e quarta-feira (16), e o mercado espera mais um corte de 0,25 ponto na Selic, de 14% para 13,75% ao ano — o quinto seguido. Um corte de um quarto de ponto, com o juro real ainda acima de 9% ao ano, não resolve o problema em que o Banco Central (BC) nos colocou. O Brasil segue com a maior taxa de juros reais do mundo, patamar só visto antes no ciclo de 2005-2006, e a lógica de que juro alto é o remédio certo para nossa inflação continua tão equivocada quanto era com a Selic a 15%.
Vale começar pelo dado mais básico, que costuma passar batido: a inflação brasileira está baixa mesmo para os padrões de toda a história do Real. O IPCA em 12 meses fechou em 4,22% em agosto, dentro da banda do sistema de metas, ainda que perto do teto de 4,5%. Na série mensal desde 1995, esse patamar está entre os 20% mais baixos de toda a era Real. Mesmo assim, pagamos a maior taxa real de juros do mundo.
O argumento oficial é sempre o mesmo: é preciso conter a demanda para conter a inflação. Mas essa lógica não resiste à realidade.
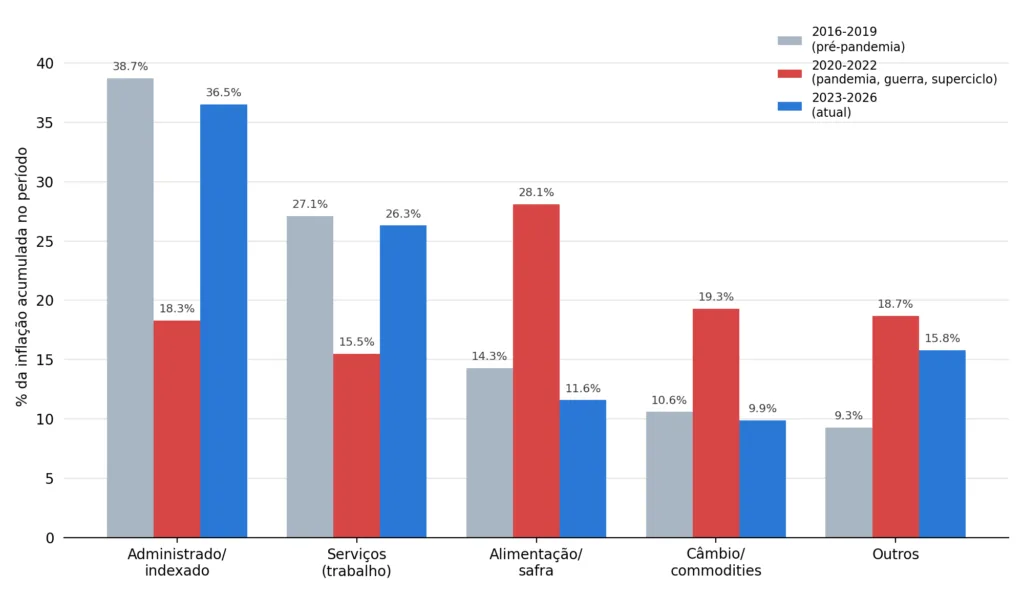
Decompondo os 377 subitens do IPCA por natureza — administrado/indexado, serviços, alimentação/safra, câmbio/commodities e outros —, dá para comparar três períodos: pré-pandemia (2016-2019); o do choque de pandemia, guerra na Ucrânia e superciclo de commodities (2020-2022); e o atual (2023-2026).
Administrado e serviços somaram mais de 60% da inflação tanto no pré-pandemia quanto agora, quase sem variar: administrado foi de 38,7% para 36,5%; serviços, de 27,1% para 26,3%. Já câmbio/commodities e alimentação/safra, mais ligados a choques externos, dobraram de peso no choque (de 10,6% e 14,3% para 19,3% e 28,1%) e recuaram ao patamar anterior depois (9,9% e 11,6%).
O padrão sugere que guerra, clima e o superciclo — não demanda aquecida — explicam a aceleração de 2020-2022 e a de desinflação de 2023-2026. A fatia estável de serviços aponta para custo, não volume, hipótese a ser testada.
Se fosse demanda, e não custo, o preço de serviços mais alto seria sinal de mercado de trabalho aquecido, com o volume subindo junto com o preço. Cruzando o volume de serviços da PMS com o preço de serviços do IPCA, o resultado aponta na direção contrária nos três períodos: correlação de 0,01 no pré-pandemia, 0,10 no choque e -0,17 no período atual.
No pré-pandemia, o preço subiu 19,3% entre 2016 e 2019, enquanto o volume caiu 2,9% — o oposto do que um choque de demanda produziria. No atual, o salto se concentra em janeiro, mês de reajuste do mínimo e de tabelas setoriais, e a alta de alimentos e combustíveis antecede em um mês a aceleração de serviços, com correlação de 0,40. O custo sobe, e não é a demanda que puxa.
Além disso, o custo dessa política é gigantesco. Cada ponto percentual de Selic mantido por 12 meses adiciona cerca de R$ 68,9 bilhões aos gastos anuais com juros da dívida pública, segundo o próprio Banco Central. Com a Selic ainda vários pontos acima do razoável, o país transfere dezenas de bilhões por ano a detentores de título público, um custo fiscal recorrente para conter uma inflação que tem pouca relação com excesso de demanda.
O custo também recai sobre famílias e empresas. O comprometimento de renda das famílias com o serviço da dívida saltou de 22,3% em março de 2021, início do ciclo de aperto, para 28,85% em junho de 2026 — o maior nível da série histórica do BC, iniciada em 2005 —, e o endividamento em relação à renda seguiu o mesmo caminho, de 42,5% para 49,75%, perto do recorde. Nas empresas, a taxa real de juros para crédito PJ saltou de 7,3% para 20% ao ano no mesmo intervalo.
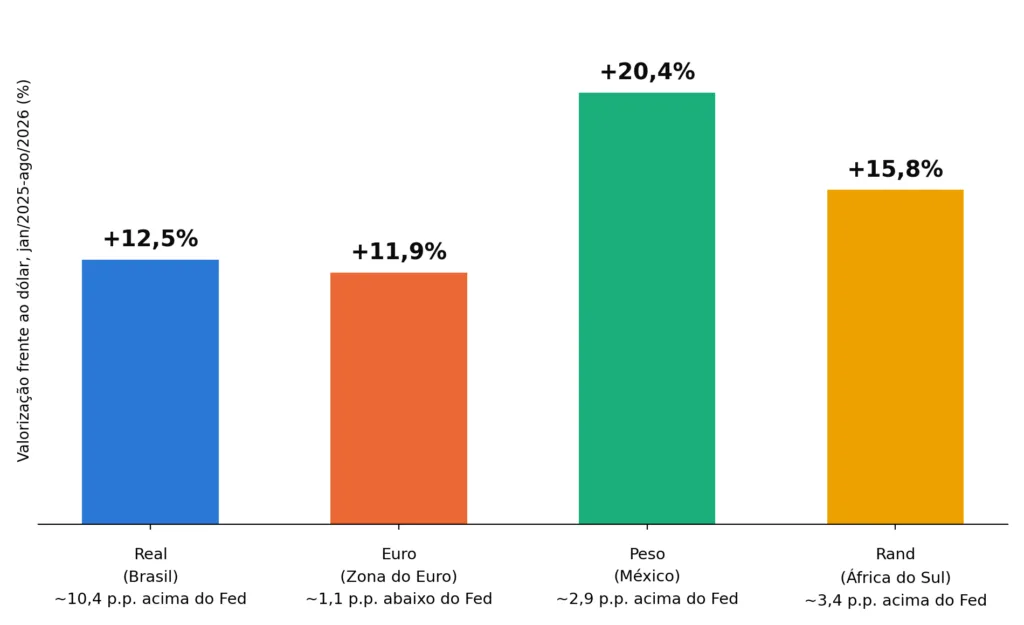
Um dos pilares mais repetidos na defesa dos juros altos é o cambial. Selic mais alta atrairia capital e apreciaria o real. Mas a correlação mensal entre o diferencial Selic-Fed e a variação cambial, desde 2000, é essencialmente nula — 0,00. O que explica o câmbio, com muito mais força, é o comportamento global do dólar, não o diferencial brasileiro.
Prova simples: entre janeiro de 2025 e agosto de 2026, o real valorizou-se 12,5% frente ao dólar, como o euro (11,9%), mas bem menos que o peso mexicano (20,4%) e o rand sul-africano (15,8%) — justamente onde o diferencial de juros era menor que o do Brasil (dez pontos acima do Fed, contra três do México e juro abaixo do Fed na zona do euro). Quem teve o diferencial mais largo teve a menor valorização cambial, o oposto do que a tese do câmbio preveria. O mecanismo “juro alto valoriza câmbio” é, na melhor das hipóteses, correlação fraca disfarçada de causalidade.
O outro pilar é a ancoragem de expectativas. Ao sinalizar compromisso com a meta, o BC influenciaria a formação de preços futura. Mas a formação de preços no Brasil é, em grande medida, olhando para trás. As negociações coletivas, que fixam o preço do trabalho, em grande parte usam o IPCA ou o INPC passado, não uma projeção futura — o mesmo vale para aluguel, mensalidades e planos de saúde. Expectativas prospectivas fazem sentido para o mercado financeiro, mas chegam à inflação de forma indireta e frágil. Colocar essa ancoragem no centro da política monetária tem um custo real e elevado para reforçar um canal cuja correlação com a inflação observada no país não é clara.
Há um ponto quase sempre ignorado nesse debate. Juros mais altos encarecem o crédito para capital de giro e investimento, incentivando o repasse a preços — um mecanismo de custo, não de demanda. Há também um custo estrutural na narrativa oficial. Mesmo que a inflação fosse de excesso de demanda, a resposta de médio prazo seria expandir a oferta, o que exige investimento — e juros elevados são exatamente o que inibe isso, ao encarecer o financiamento de longo prazo. Ou seja, mesmo na lógica que o BC usa para justificar a Selic, conter a demanda agora tem um preço depois; o juro alto sacrifica a capacidade produtiva que permitiria à oferta alcançar a demanda no futuro.
A soma de todas essas evidências — inflação abaixo da média histórica, decomposição do IPCA dominada por custos administrados e salariais, estagnação de serviços, fragilidade do canal cambial, expectativas retrospectivas, e o preço, em capacidade produtiva futura, de sufocar o investimento que expandiria a oferta — aponta para uma conclusão objetiva: o instrumento dominante da política anti-inflacionária brasileira ataca, majoritariamente, um problema que não é o real. Cortar um quarto de ponto hoje não muda isso. O custo desse erro é alto e recorrente, pago todos os anos, em bilhões de reais, por famílias, empresas e instituições públicas. É hora de mudar de rota.
*Eric Gil Dantas é economista do Instituto Brasileiro de Estudos Políticos e Sociais (Ibeps). É doutor em Ciência Política pela UFPR.
**Este é um artigo de opinião e não necessariamente representa a linha editorial do Brasil de Fato.
