


Desde o resultado do segundo turno, com a vitória do presidente Lula, os jornais noticiam uma “piora das expectativas”, baseada no boletim Focus. A edição do Focus de 30 de outubro, a primeira depois da votação, trouxe a mediana da projeção de inflação para 2027 de 4,34% para 4,76% numa só semana, a da Selic de 2027 de 11,75% para 12,50% e a do dólar de 2027 de R$ 5,15 para R$ 5,40. O de 6 de novembro seguiu na mesma direção: inflação de 2027 em 4,90% e Selic projetada para o fim de 2026 em 13,75%, igual à atual, ou seja, o mercado deixou de esperar corte este ano (antes da votação, projetava 13,25%). Mas isso é só o palpite do mercado financeiro, que raramente se confirma, embora seja sempre apresentado como verdade absoluta.
Junto a isso, o mercado e seus veículos de comunicação tentam emparedar o governo recém-eleito para que compre o programa derrotado nas urnas e faça um ajuste fiscal. Ajuste, claro, cortando despesas, e não cobrando mais imposto dos ricos e das grandes empresas que não pagam. E o Focus é uma das principais armas dessa ofensiva.
O boletim é uma pesquisa semanal do Banco Central com mais de 140 instituições financeiras, que informam suas projeções de inflação, PIB, juros e câmbio, e toda segunda-feira é notícia. Prever o futuro de uma economia é impossível, mas esses números são tratados como verdade, e a política fiscal e monetária deve se curvar a eles, segundo analistas de instituições que lucram justamente com os juros que as projeções ajudam a justificar.
Quanto erra o Focus
Para saber até que ponto levá-lo a sério, confrontei as projeções com o que de fato aconteceu. Usei as medianas anuais de 1.348 boletins semanais, de 2001 a 2026, contra os resultados de 2001 a 2025: IPCA e PIB do IBGE, Selic e dólar (PTAX) do Banco Central. Medi o erro absoluto médio, a distância entre previsto e observado, e o viés, o erro com sinal.
O mercado chega perto de acertar basicamente quando já sabe a resposta. A três meses do fim do ano, o erro é de 0,4 ponto no IPCA e 0,3 na Selic. Com um a dois anos de antecedência, o Focus erra 1,8 ponto na inflação, 2 no PIB, 3,2 na Selic e R$ 0,57 no dólar.
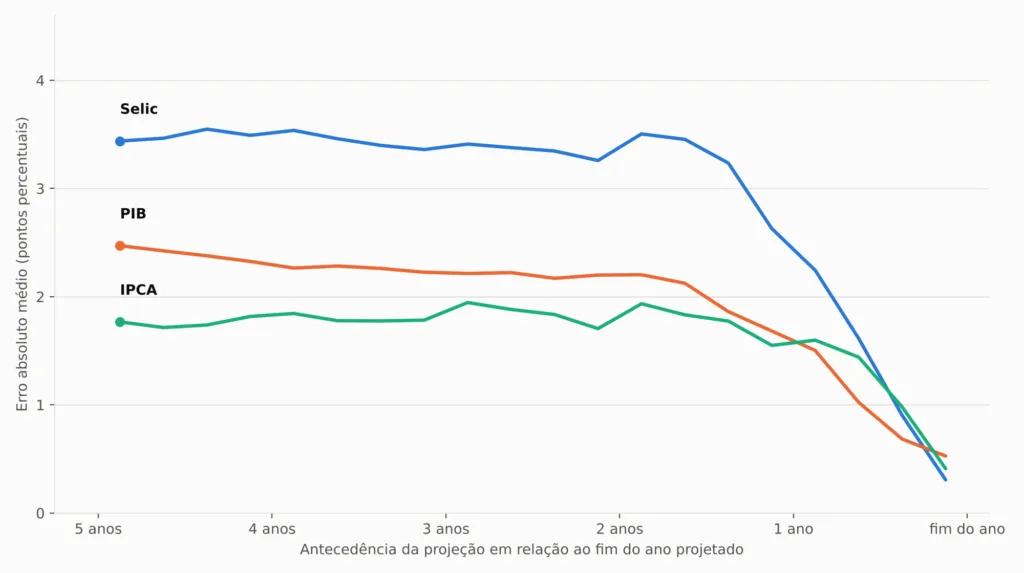
Os grandes erros vêm em momentos de choques. Em janeiro de 2002, o Focus previa inflação de 4,7% para o ano, e ela foi de 12,5%; em 2015, 6,6% contra 10,7%; em 2021, 3,3% contra 10,1%. Em janeiro de 2020, esperava PIB de 2,3%, e a economia encolheu 3,3%. E em outubro de 2022 o mercado projetava Selic de 7,75% para 2025, que terminou em 15%.
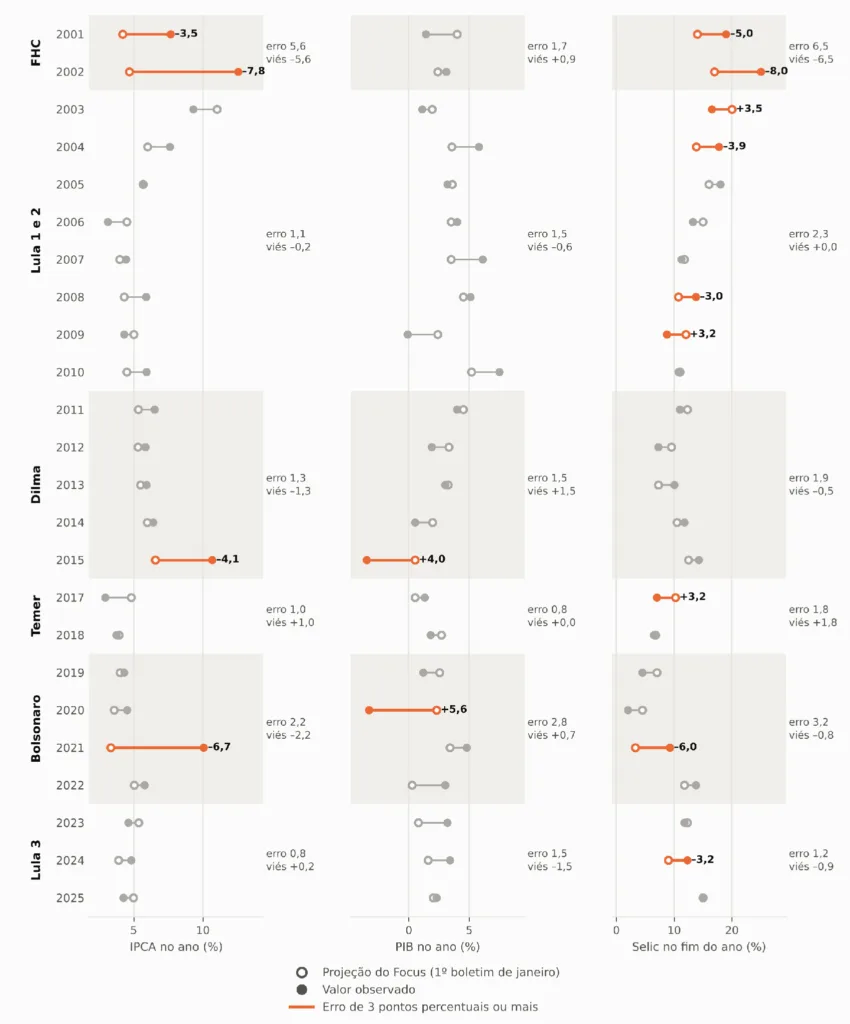
Nota: cada linha liga a projeção do primeiro boletim de janeiro (ponto vazado) ao valor observado no ano (ponto cheio); em laranja, erros de 3 pontos percentuais ou mais. À direita de cada painel, o erro médio absoluto e o viés de cada governo (projeção menos observada; viés negativo é subestimação). Anos agrupados pelo governo do ano projetado, sem 2016, ano dividido entre Dilma e Temer.
No próprio governo Lula 3, o mercado errou para o lado do pessimismo. Nas projeções de janeiro de cada ano, esperava PIB de 0,8% em 2023, 1,6% em 2024 e 2,0% em 2025, ou 4,4% acumulados; a economia cresceu 3,2%, 3,4% e 2,3%, ou 9,2%, mais que o dobro. Na inflação, exagerou em 2023 (5,4% contra 4,6%) e em 2025 (5,0% contra 4,3%), embora tenha subestimado 2024 (3,9% contra 4,8%).
A “piora” de agora é irrelevante diante do erro de sempre. A revisão da inflação de 2027 foi de 0,56 ponto, contra erro médio de 1,8; a da Selic de 2027, de 0,75, contra 3,2.
Tabela 1 – A “piora” pós-eleição e o erro habitual do Focus
| Projeção | 23/10 | 6/11 | Variação | Erro médio histórico* |
|---|---|---|---|---|
| IPCA 2027 (%) | 4,34 | 4,90 | +0,56 | 1,8 |
| Selic 2027 (% a.a.) | 11,75 | 12,50 | +0,75 | 3,2 |
| Selic 2028 (% a.a.) | 10,00 | 11,00 | +1,00 | 3,4 |
| Dólar 2027 (R$) | 5,15 | 5,40 | +0,25 | 0,57 |
Fonte: BCB (Focus), IBGE. *Erro absoluto médio de 2001 a 2025, com 12 a 24 meses (2027) e 24 a 36 meses (2028) de antecedência. Elaboração própria.
Boletim Focus como bode expiatório
O Boletim Focus é peça central do regime de metas. A teoria que orienta o BC diz que a inflação depende das expectativas e que juro alto serve para “ancorá-las”. Essa teoria supõe que preços e salários sejam definidos olhando para a frente, mas no Brasil olham para trás: acordos coletivos, aluguéis e mensalidades são reajustados pelo IPCA e pelo INPC já realizados, não pelo Focus. Nem a ideia de trade-off entre inflação e desemprego se sustenta: o IPCA caiu de 5,5% em abril de 2025 para 3,8% em fevereiro de 2026 e o desemprego bateu a mínima da série da PNAD. As expectativas servem ao mercado, que as produz, e à imprensa, que as repete para pautar a sociedade e justificar juros altos e corte de gastos.
O governo Lula não pode ser refém delas. O mercado quer enfiar goela abaixo o programa perdedor. Para essa santíssima entidade, o maior problema do país é o déficit fiscal, e não o emprego, a renda e os serviços essenciais. Enxerga a economia como instrumento para maximizar seus ganhos, com a renda dos títulos públicos e dos juros bancários balizados pela Selic. Em 12 meses até setembro, o setor público pagou R$ 1,2 trilhão de juros, 9% do PIB, contra déficit primário de 0,5%. O discurso teórico de expectativas serve para encobrir juros estratosféricos, que esse sim é um problema real.
O quarto governo Lula tem grandes desafios, como reindustrialização, qualidade do trabalho, avanços no serviço público (com o passe livre aos fins de semana), política de cuidados dos idosos e educação integral. E, para isso, o governo precisará implementar o programa vencedor, com aumento de receitas, cobrando de quem não paga imposto (o corte de subsídios é o principal instrumento) e aumento de despesas sociais.
*Eric Gil Dantas é economista do Instituto Brasileiro de Estudos Políticos e Sociais (Ibeps). É doutor em Ciência Política pela UFPR.
*Este é um artigo de opinião e não necessariamente representa a linha editorial do Brasil de Fato.
