

A trajetória do setor de petróleo e gás natural da Venezuela no período que antecedeu a intervenção de 2026 foi marcada por uma degradação estrutural severa. A queda da produção, estagnada na faixa de 0,94 milhão de barris por dia (mb/d) no final de 2025, resultou da convergência entre o subinvestimento crônico, a deterioração de campos maduros e o endurecimento do regime de sanções unilaterais imposto pelos Estados Unidos. A partir de 2018, e com intensificação nos anos subsequentes, as restrições do Office of Foreign Assets Control (OFAC) estrangularam o acesso da PDVSA a capital, tecnologia e insumos críticos. A interrupção no fornecimento de nafta estadunidense, vital para a diluição do petróleo extrapesado da Faixa do Orinoco, forçou uma reconfiguração logística precária, dependente de nafta russa e de uma “frota fantasma” de transporte, operando com descontos elevados e margens de manobra mínimas, sob um duríssimo regime de sanções.
Imediatamente após a captura do presidente Maduro, a administração interina, sob a tutela de Washington, anunciou a promessa de recuperar e revitalizar o setor petrolífero venezuelano. A materialização dessa promessa ocorreu, primeiramente, por meio de um reordenamento jurídico forçado. Em 2026, foi aprovada a reforma da Lei Orgânica de Hidrocarbonetos, que reconfigurou radicalmente o marco regulatório da Venezuela. As novas normas reduziram a carga tributária e os royalties em favor do Estado venezuelano nos consórcios com empresas privadas, assim como a participação obrigatória da PDVSA nessas parcerias. Essa flexibilização, acompanhada pela emissão de licenças gerais do Tesouro estadunidense, permitiu maior participação de grandes empresas petrolíferas, como Chevron, Repsol e ENI, na exploração do petróleo venezuelano, realinhando a governança do setor aos interesses do capital transnacional.
A produção de petróleo bruto, que havia recuado para a faixa de 860 milhões de barris diários (mb/d) em fevereiro devido às dificuldades estruturais da PDVSA e às sanções econômicas impostas pelos EUA, evoluiu para o patamar de 1,16 mb/d em agosto. Esse volume decorre de uma fase de estabilização operacional e otimização de ativos existentes. Tecnicamente, a sustentação de incrementos permanentes em direção aos picos históricos demandaria ciclos plurianuais grandes de investimento de capital (Capex) para a perfuração de novos poços e a modernização profunda de refinarias em prazos médios e longos. Na realidade, a retomada recente foi viabilizada por vitórias operacionais de curto prazo com recursos de capital de giro (Opex), pela reversão do fechamento de poços na Faixa do Orinoco, pela remobilização de sondas e equipamentos de intervenção por empresas de serviços petrolíferos e pela reestruturação da cadeia de diluentes, na qual o mercado estadunidense passou a ser o fornecedor exclusivo de nafta a partir de abril de 2026.
Essa estabilização foi acelerada por uma janela de oportunidade externa: o conflito militar entre os EUA e o Irã, que resultou no bloqueio do Estreito de Ormuz, por onde passa cerca de 20% do comércio global de petróleo, restringiu a oferta global de petróleos pesados, que já era afetada pelas sanções dos EUA e dos países europeus à Rússia. Como a demanda total de importação dos EUA permaneceu em tendência de baixa, sustentada em 85% por sua produção doméstica, o retorno da Venezuela (alcançando de 8% a 9% das importações) resultou na erosão direta da participação de mercado de fornecedores alternativos de óleo pesado, como o Brasil, cuja participação caiu para 2%. As refinarias da costa leste dos EUA, configuradas para processar tais cargas, absorveram o petróleo bruto venezuelano. Portanto, o balanço de quase nove meses evidencia a consolidação de uma nova configuração dos fluxos energéticos, marcadamente assimétrica, na qual a estabilização da infraestrutura venezuelana serve, primordialmente, como mecanismo de resiliência para a cadeia de suprimentos e a hegemonia refinadora dos Estados Unidos.
Os EUA na trajetória histórica do petróleo venezuelano
A consolidação da Venezuela como economia petrolífera, no início do século XX, esteve estreitamente vinculada à presença de companhias estrangeiras, particularmente estadunidenses e britânicas. Já durante a década de 1920, a Venezuela havia se convertido em um espaço central para as companhias petrolíferas internacionais (CRS Report, 2020). As regras adotadas inicialmente favoreciam fortemente as empresas estrangeiras, que se apropriavam de cerca de 85% dos lucros gerados pela exploração petrolífera. Ao longo do tempo, porém, as autoridades venezuelanas conseguiram ampliar os benefícios obtidos pelo país, com destaque para a construção de refinarias de petróleo em território nacional. Um marco no nacionalismo petroleiro venezuelano foi a alteração contratual feita em 1948, que estabeleceu a divisão da renda petroleira entre o Estado e as empresas estrangeiras na base de 50% a 50%, um critério que foi imediatamente seguido pelos governos dos países produtores de petróleo do Oriente Médio na sua relação com as empresas petrolíferas transnacionais.
A articulação entre a Venezuela e os principais produtores árabes resultou, em 1960, na fundação da Organização dos Países Exportadores de Petróleo (OPEP), que passou, desde então, a impulsionar políticas nacionalistas no setor petrolífero internacional, culminando com o Choque do Petróleo, de 1973, que elevou extraordinariamente os preços desse combustível, favorecendo os países exportadores. As receitas obtidas com as exportações venezuelanas cresceram de modo espetacular, o que gerou um período de excepcional prosperidade no país. Esse processo desembocou na nacionalização da indústria petrolífera em 1976, com a transferência dos ativos das empresas transnacionais para o Estado venezuelano e a criação da PDVSA. No entanto, a nacionalização não significou uma ruptura completa com as empresas transnacionais. As companhias privadas ficaram inicialmente relegadas principalmente a funções de serviços e assistência, enquanto a PDVSA assumiu o controle da produção petrolífera.
Durante a década de 1990, em um contexto de crise econômica, de endividamento externo da Venezuela e da adoção de políticas neoliberais alinhadas com as diretrizes do Consenso de Washington, ocorreu uma nova transformação mediante a denominada “Abertura Petrolífera”. Diante da queda da produção nas décadas anteriores, a Venezuela voltou a ampliar a participação do capital estrangeiro na exploração de hidrocarbonetos. Empresas estadunidenses como Chevron, Exxon e Conoco puderam controlar operações em determinados campos ou participar de associações com a PDVSA (CRS Report, 2020). Nessa fase, a produção petrolífera venezuelana alcançou aproximadamente 3,4 milhões de barris diários em 1998 (EIA, 2026).
A chegada de Hugo Chávez à presidência da Venezuela, em fevereiro de 1999, abriu uma nova etapa da política petrolífera venezuelana, caracterizada por uma crescente disputa em torno do controle estatal dos hidrocarbonetos, da apropriação e distribuição da renda petrolífera e da relação com as empresas transnacionais.
Um ponto de inflexão foi a Lei de Hidrocarbonetos de 2001, que aumentou os royalties e estabeleceu uma participação majoritária da PDVSA nos novos projetos petrolíferos. Posteriormente, o governo aprofundou esse processo e exigiu que as associações existentes fossem reconvertidas em empresas mistas sob controle majoritário da PDVSA. Em 2007, ExxonMobil e ConocoPhillips rejeitaram as novas condições e se retiraram do país, enquanto a Chevron aceitou continuar operando sob o novo esquema (Voz de América, 2007).
Após a morte de Chávez, em 2013, durante os mandatos presidenciais de Nicolás Maduro, os EUA aprofundaram progressivamente sua política de sanções contra a Venezuela. Essas medidas se intensificaram a partir de 2017, afetando as possibilidades de comercialização, financiamento e investimento.
Nesse período, a produção venezuelana experimentou uma profunda queda. Passou de aproximadamente 3,2 milhões de barris diários em 2000 para 743 mil barris diários em 2022, após alcançar um mínimo de 553 mil barris diários durante a pandemia. Esse retrocesso ocorreu em um contexto de profunda confrontação com os EUA, atravessado por restrições derivadas das sanções e do bloqueio econômico. O declínio da produção petrolífera venezuelana foi causado, inicialmente, por um conjunto de graves erros de gestão, em que se destaca o crônico subinvestimento na infraestrutura da PDVSA, já que a quase totalidade das receitas obtidas com a exportação petrolífera se destinava ao financiamento de outras despesas do Estado. Aquele período é marcado também por sucessivos escândalos de corrupção, em que bilhões de dólares de receitas petrolíferas da Venezuela foram desviados por gestores da PDVSA, num cenário de falta de controle estatal sobre a principal fonte de divisas do país.
Em 2014, a abrupta queda dos preços internacionais do petróleo afetou fortemente a Venezuela, que mergulhou numa crise econômica de proporções dramáticas, marcada pela hiperinflação e pela deterioração extrema das condições de vida da população, levando milhões de venezuelanos à emigração. A adoção de sanções diretas dos EUA à PDVSA no primeiro governo de Donald Trump, em 2019, sob a alegação de que a Venezuela havia se tornado uma ditadura, agravou ainda mais essa crise, privando a estatal petroleira do principal mercado para suas exportações, ao mesmo tempo em que dificultava o acesso do país às peças de reposição essenciais para a recuperação de sua infraestrutura e aos derivados de petróleo indispensáveis ao processamento inicial de sua produção.
As importações estadunidenses de petróleo bruto venezuelano apresentavam uma média de aproximadamente 505 mil barris diários em 2018, bem menos do que os 1,3 milhão de barris em 2001, quando as relações políticas entre os dois países começaram a se deteriorar. As sanções estadunidenses modificaram substancialmente esses fluxos. As importações foram interrompidas em 2019 e permaneceram suspensas durante quase quatro anos (EIA, 2023). No entanto, em novembro de 2022, em um contexto de crise energética global pela guerra entre Rússia e Ucrânia, o Escritório de Controle de Ativos Estrangeiros (OFAC) concedeu uma autorização à Chevron que lhe permitiu retomar a produção e exportação de petróleo proveniente de suas empresas mistas na Venezuela para as refinarias estadunidenses da costa do Golfo, retomando os envios em janeiro de 2023.
Também em 2023, o presidente estadunidense Joseph Biden suspendeu temporariamente algumas das sanções à indústria petrolífera venezuelana em troca da promessa de libertação de presos políticos na Venezuela e da realização de eleições livres em 2024. A Chevron retomou suas atividades de extração de petróleo no país. A partir de então, iniciou-se um processo de recuperação da produção petrolífera venezuelana, até alcançar aproximadamente 1 milhão de barris diários em 2025 (EIA, 2026). No início de 2026, a Chevron era a única empresa estadunidense a operar na Venezuela.
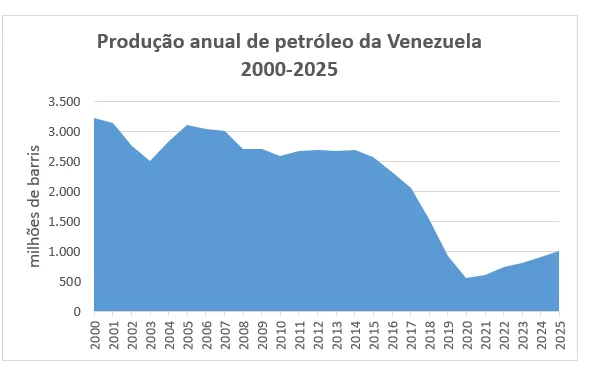
Fonte: elaboração própria com base na EIA.
O ataque militar à Venezuela
Em 3 de janeiro de 2026, o presidente Donald Trump ordenou a ação militar sobre a Venezuela, que resultou na captura do presidente Nicolás Maduro e de Cilia Flores, no âmbito da denominada operação Resolução Absoluta. O próprio Trump vinculou publicamente a intervenção à entrada das empresas petrolíferas estadunidenses no país.
Apenas seis dias depois, em 9 de janeiro, Trump reuniu na Casa Branca executivos da Chevron, ExxonMobil, ConocoPhillips e mais de uma dezena de companhias petrolíferas e de gás. O objetivo declarado da reunião foi discutir as condições para aumentar a produção venezuelana e recuperar sua deteriorada infraestrutura petrolífera. Trump solicitou às petrolíferas investimentos da ordem de US$ 100 bilhões e ofereceu garantias de segurança para as empresas que ingressassem no país (Bloomberg, 2026).
A composição da reunião é significativa porque não participaram apenas as grandes produtoras. Estavam representados praticamente todos os segmentos necessários para a reorganização do setor petrolífero venezuelano: produtoras como Chevron, ExxonMobil, ConocoPhillips e Continental Resources; empresas de serviços petrolíferos como Halliburton; refinadoras estadunidenses como Valero e Marathon Petroleum; comercializadoras internacionais como Trafigura e Vitol; e companhias de infraestrutura como Tallgrass. Também participaram empresas europeias com interesses prévios na Venezuela, particularmente Repsol e ENI (Reuters, 2026).
A reunião foi liderada por Trump e contou, além disso, com altos funcionários de sua administração, entre eles o secretário de Estado Marco Rubio, o secretário de Energia Chris Wright e o secretário do Interior Doug Burgum.
A presença da Chevron na Venezuela aprofundou-se durante 2026 com a expansão de suas atividades na Faixa do Orinoco, incorporando novas áreas de exploração às operações já existentes.
O sequestro da regulação dos hidrocarbonetos
A Reforma da Lei de Hidrocarbonetos foi apresentada ao Congresso da Venezuela por Delcy Rodrigues em 15 de janeiro de 2026, pouco menos de duas semanas do sequestro de Maduro. Sua promulgação ocorreu em 29 de janeiro de 2026 e estabeleceu um novo marco que reduziu as restrições à participação privada. Com a nova regulação, o capital internacional assume maior controle operacional e financeiro sobre projetos anteriormente estruturados em torno da estatal PDVSA.
As principais alterações da Reforma estabelecem a autorização à participação do setor privado em atividades primárias, então delegadas apenas à PDVSA ou suas afiliadas e empresas mistas (nas quais a estatal divide participação societária).
Na nova regulação, a rentabilidade dos projetos será garantida, pois, sempre que ocorrerem alterações no sistema jurídico, tributário, regulatório ou contratual, o Executivo demandará ao Ministério dos Hidrocarbonetos ajustes em royalties, impostos, tarifas, contratos e até mesmo mecanismos de compensação para garantia deste equilíbrio. Outra alteração relevante é a utilização de câmaras arbitrais para a resolução de disputas, quebrando o monopólio dos tribunais venezuelanos, o que era uma queixa recorrente do capital estrangeiro. Finalmente a Reforma estabeleceu a flexibilização e redução de royalties, impostos e outras contribuições.
Após a Reforma, o novo governo venezuelano realizou uma série de acordos de investimento. A Repsol estabeleceu três acordos exclusivos com foco no desenvolvimento da exploração de gás (MPRE, 2026a; Repsol, 2026a, 2026b) e um com a italiana ENI, pelo qual irão explorar, por meio da joint venture (JV) Cardón Cuatro (sem participação da PDVSA), o campo de Perla (MPRE, 2026b). Por sua vez, a ENI retomou o projeto do campo de Junín V, que contém 35 bilhões de barris de petróleo (ENI, 2026). A britânica BP assinou Memorando de Entendimentos com o governo para avaliar oportunidades para restabelecer as atividades da companhia no país (MPRE, 2026c). Neste sentido, em agosto deste ano, a PDVSA repassou para a britânica e para a XRG (Emirados Árabes) e UCC (Catar) a licença para exploração de gás no campo de Lorán (MPRE, 2026d).
Em agosto de 2026, os governos da Venezuela e dos Estados Unidos anunciaram acordo para desenvolvimento de 17 campos associados a aproximadamente 65 bilhões de barris, que corresponde a cerca de 21% das reservas venezuelanas. Segundo Caracas, o acordo teria vigência de 25 anos e se trata de um gesto da diplomacia estabelecida com os EUA, utilizando capital, tecnologia e capacidade operacional para recuperação de um setor afetado pelas sanções (MPRE, 2026e). Já, segundo Washington, o acordo mais que dobra a atual reserva petrolífera estadunidense, de 46 bilhões de barris, por meio do controle majoritário na Venezuela com concessão de exploração de 100 anos. Invocando o restabelecimento da Doutrina Monroe, o governo Trump anunciou a intenção de atingir os interesses de Cuba, Rússia e China e gerar ao menos cerca de US$ 200 bilhões em receitas ao governo venezuelano nos próximos 25 anos.
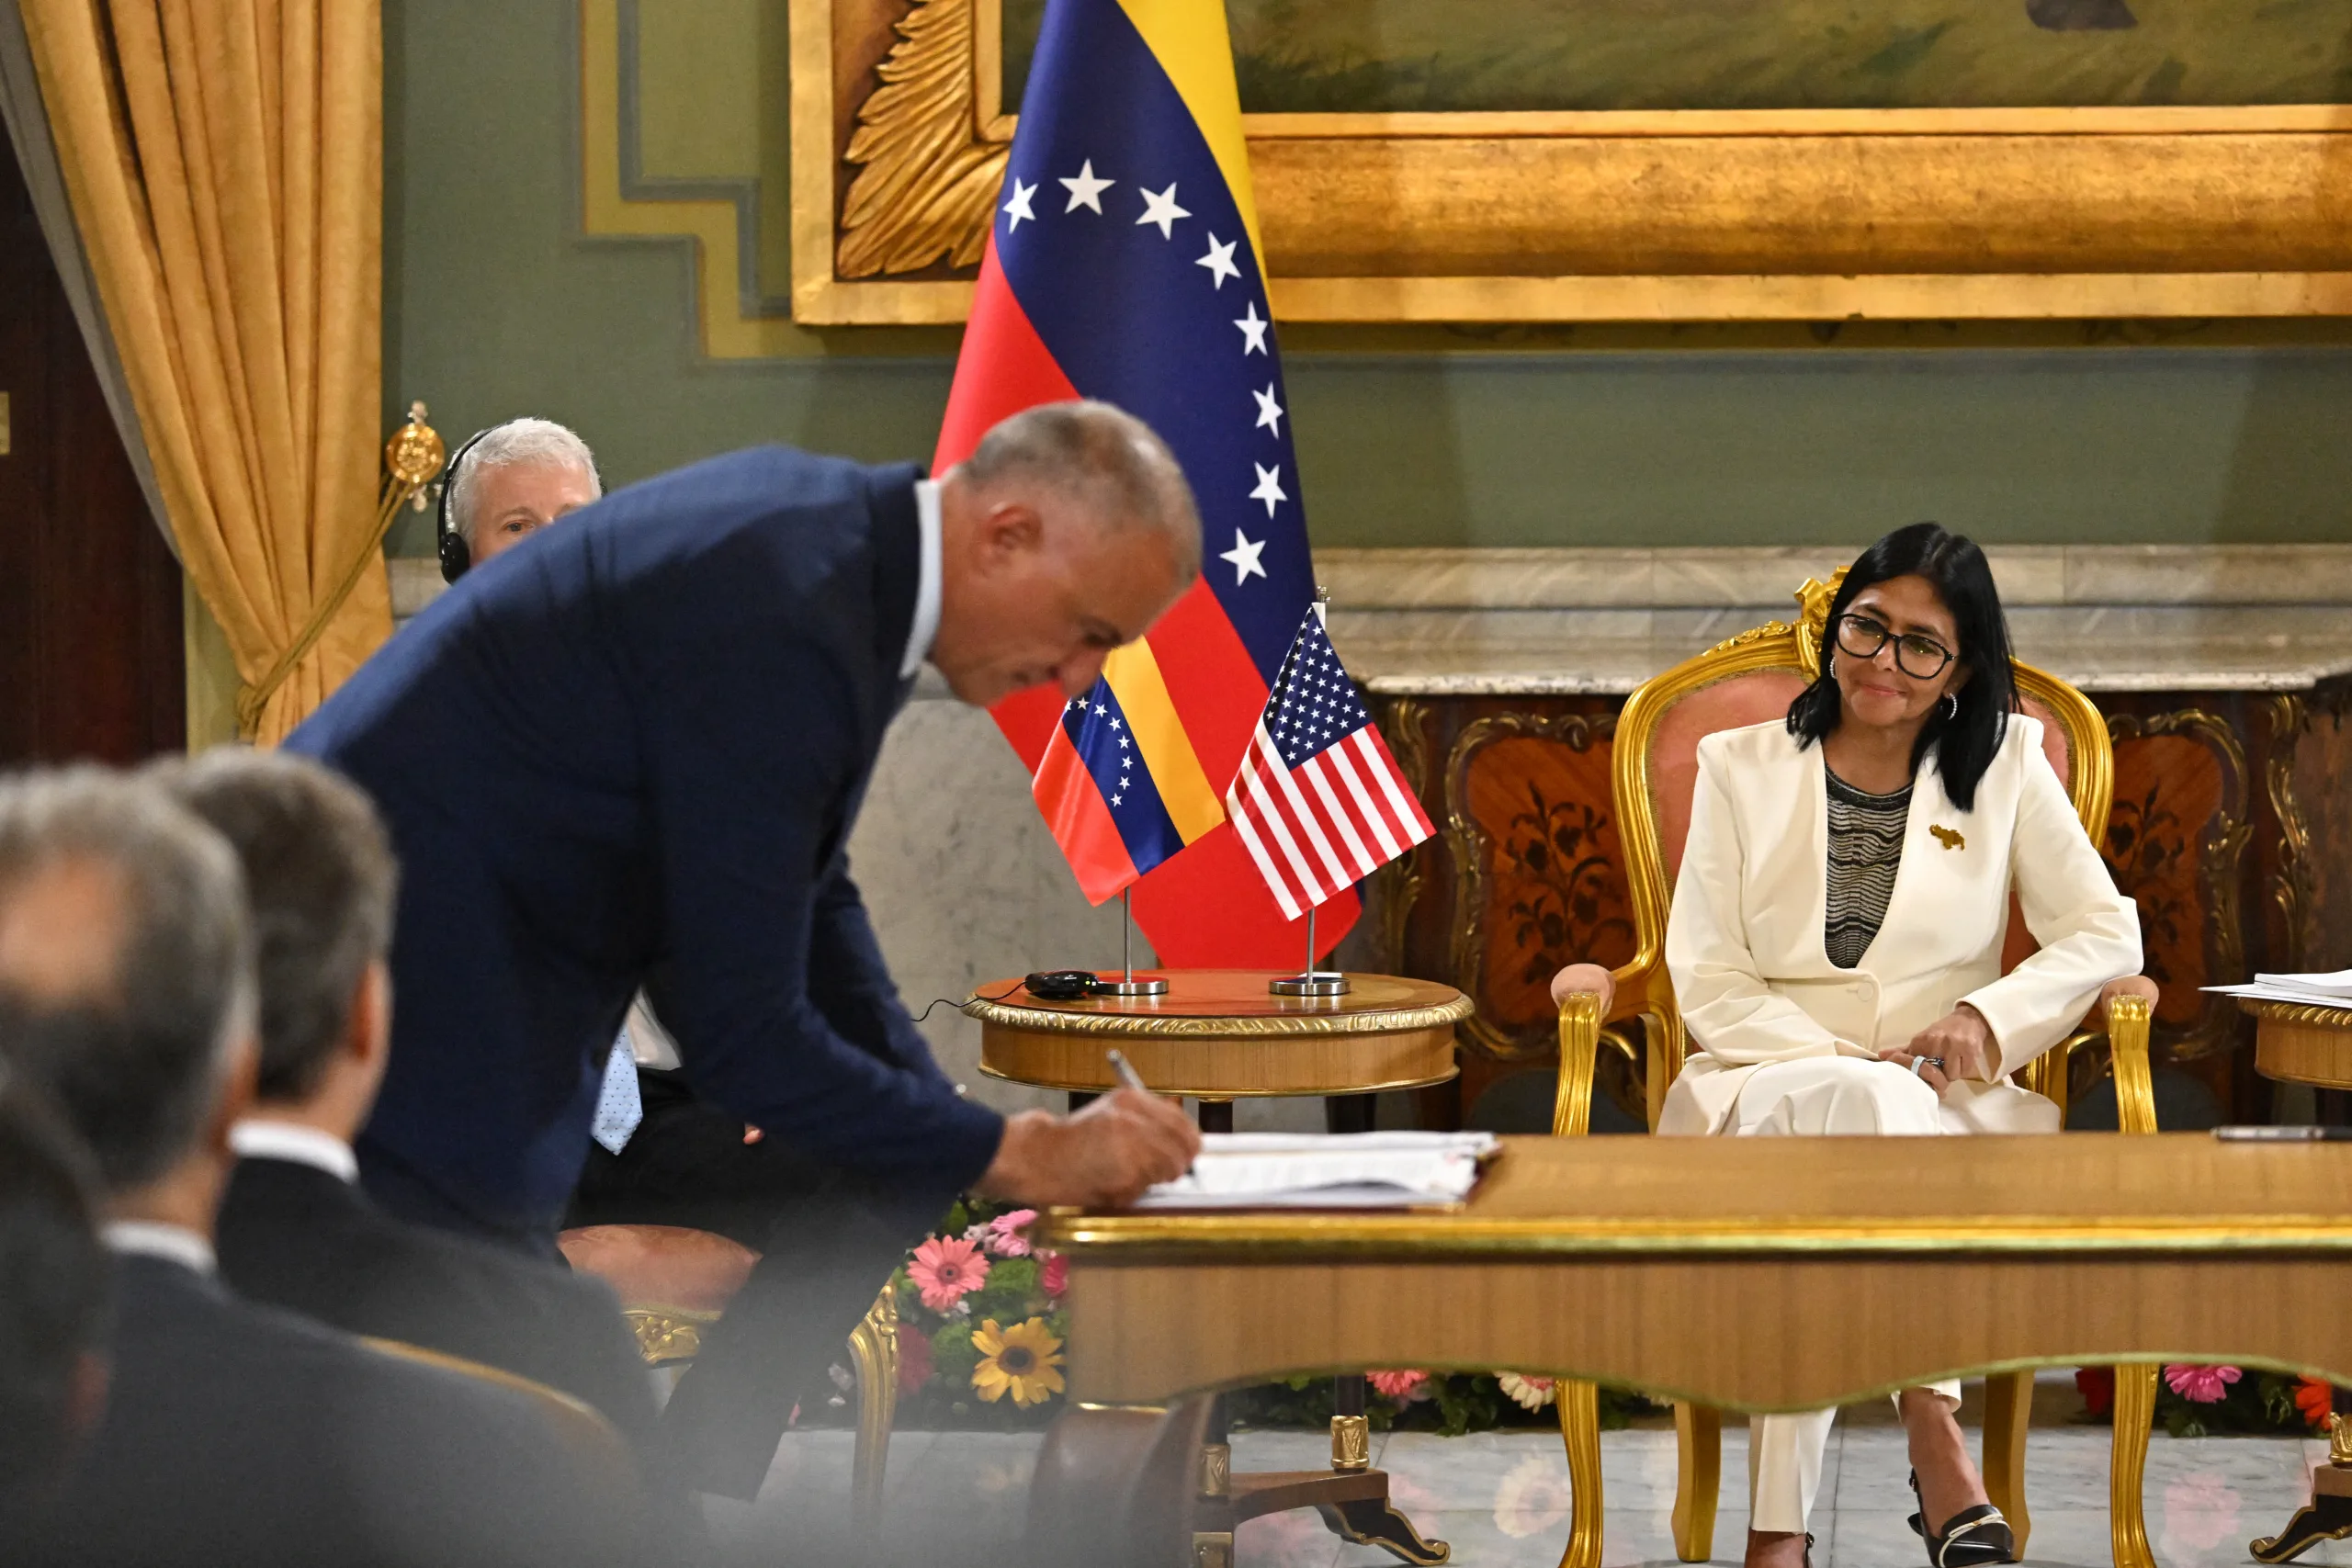
O documento oficial do acordo até a formulação deste artigo não foi divulgado e persistem muitas dúvidas, inclusive sobre choques com a Constituição do país. A própria Assembleia Nacional aprovou os termos gerais sem ter conhecimento do texto – o que abre espaço para futuras contestações judiciais.
A concessão será operacionalizada pela NABEP (North American Blue Energy Partners), sob liderança do empresário venezuelano Alejandro Betancourt Lopez e com participação de 35% do Departamento de Guerra dos EUA, que terá direito a veto no conselho administrativo e à compra de 20% de toda a produção da empresa pelo seu valor de custo, além da preferência pela compra do restante da produção (White House, 2026).
As avaliações dos resultados pós-sequestro
A nova Lei de Hidrocarbonetos prevê alterações relevantes na estrutura de exploração do setor. Entre elas, a redução para 15% dos royalties pagos ao Estado venezuelano sobre petróleo e derivados, a retirada da PDVSA de determinados empreendimentos privados e a possibilidade de que eventuais litígios sejam submetidos à arbitragem internacional.
Do ponto de vista econômico, podem ser identificadas interpretações distintas sobre esse processo. Para o economista especializado em petróleo Carlos Mendoza Portella, as medidas adotadas desde a captura de Maduro representam um processo de abertura acentuada ao capital internacional. A perspectiva dos agentes financeiros internacionais, contudo, apresenta outra leitura. Segundo a Reuters, investidores associados ao JPMorgan observaram uma valorização dos títulos da dívida pública venezuelana desde a captura de Maduro. O movimento sugere uma melhora nas expectativas de determinados agentes financeiros em relação à possibilidade de reestruturação da dívida e, consequentemente, à obtenção de retornos por parte dos investidores que adquiriram esses títulos. Ainda segundo a Reuters, Ed Al-Hussainy, administrador de portfólio da Columbia Threadneedle Investments, avaliou que os EUA desejariam acelerar a reestruturação da dívida pública venezuelana como parte de um processo destinado a criar condições para a entrada de empresas petrolíferas estadunidenses no país.
Dessa perspectiva, a questão petrolífera não pode ser dissociada da questão financeira. A reestruturação da dívida, a flexibilização das sanções e a abertura de novas possibilidades de investimento formam um conjunto de mecanismos que podem alterar simultaneamente a propriedade, o financiamento e a exploração dos recursos venezuelanos.
Essa urgência na reestruturação e integração das reservas venezuelanas, no entanto, não ocorre em um vácuo político. Ela está intrinsecamente atrelada a uma das maiores crises de segurança energética da história recente, deflagrada pelo fechamento do Estreito de Ormuz. Com o avanço da guerra contra o Irã, o bloqueio deste estreito — por onde historicamente escoa cerca de 20% da oferta global de petróleo — gerou um severo choque de oferta e inflacionou os preços globais de energia. Nesse contexto, a exploração de petróleo fora do Oriente Médio se torna mais atrativa, inclusive na Venezuela. Isso pode superar algumas resistências por parte das empresas petrolíferas em aderir à proposta de Trump.
A partir desse panorama, torna-se possível observar mais diretamente as transformações recentes no setor petrolífero venezuelano.
Um primeiro indicador relevante é a composição dos principais parceiros comerciais da Venezuela. Até janeiro, a China ocupava posição de destaque, respondendo por até 68% das exportações venezuelanas de petróleo. Posteriormente, essa composição se alterou, com Estados Unidos, Índia e Espanha assumindo maior relevância. Ao mesmo tempo, a Venezuela foi impedida de continuar exportando petróleo para Cuba, contribuindo para o estrangulamento da ilha caribenha.
A produção petrolífera também apresentou crescimento, embora ainda modesto. Enquanto a extração venezuelana alcançava aproximadamente 3 milhões de barris por dia até a década de 1990, durante a última década o volume permaneceu abaixo de 1 milhão de barris diários. Após janeiro, entretanto, a produção teria alcançado aproximadamente 1,25 milhão de barris por dia. O aumento da produção, combinado à mudança na composição dos parceiros comerciais, constitui um indicador da reconfiguração em curso no setor.
Nesse processo, além da Chevron, que já possuía presença e, embora de maneira modesta, reposiciona sua participação, outras presenças estrangeiras se destacam. Entre as principais companhias atualmente envolvidas na exploração petrolífera venezuelana encontram-se também a espanhola Repsol, a italiana ENI e a francesa Maurel & Prom. A composição desses atores evidencia, portanto, a presença simultânea de empresas estadunidenses e europeias no processo de exploração das reservas venezuelanas.
Os elementos analisados apontam para uma transformação significativa no ambiente de investimento e desenvolvimento do setor petrolífero venezuelano. Estados Unidos e seus aliados vêm ampliando sua participação e suas possibilidades de atuação nas atividades relacionadas à exploração e à comercialização do petróleo venezuelano.
A questão central, portanto, não se resume ao aumento da produção ou à entrada de novas empresas. O ponto fundamental é compreender quem passa a controlar, financiar, explorar e se apropriar da renda gerada pelas reservas venezuelanas. Sob essa perspectiva, as mudanças recentes sugerem um deslocamento gradual do eixo de controle do setor, de um modelo no qual a PDVSA e o Estado venezuelano ocupavam posição predominante para uma configuração na qual empresas e agentes financeiros estrangeiros passam a desempenhar papel cada vez mais relevante sob comando do governo estadunidense.
Esse processo coloca em debate a própria autonomia econômica venezuelana. A progressiva abertura das reservas ao capital internacional pode ampliar investimentos e capacidade produtiva, mas também pode reduzir a margem de controle do Estado sobre um dos principais recursos estratégicos do país.
Nesse sentido, a desconstrução do modelo estatal e a reengenharia jurídica promovidas pela Reforma da Lei de Hidrocarbonetos deslocaram o eixo de decisão e financiamento do setor para empresas transnacionais e agentes financeiros globais. A reconfiguração geopolítica reverteu o alinhamento comercial anterior, no qual a China absorvia a maior parte das exportações petrolíferas venezuelanas, para dar primazia aos EUA e Europa. A criação da NABEP, com participação e direito a veto pertencentes ao Departamento de Guerra dos EUA, explicita a ideia de usar as reservas venezuelanas de maneira estratégica para amortecer choques de oferta globais.
A sustentabilidade dos arranjos assenta-se sobre bases jurídicas e políticas frágeis. A aprovação acelerada de acordos com vigência de 25 a 100 anos e promessas de investimentos da ordem de US$ 100 bilhões ocorreu sem a divulgação pública de documentos oficiais na íntegra, mantendo no horizonte o risco de contestações constitucionais e litígios futuros sobre a legalidade das concessões efetuadas.
O sequestro da soberania, anunciado como salvação econômica, consolida um novo pacto de dependência: a produção cresce, mas a renda, as decisões e os frutos do recurso estratégico migram para circuitos externos de poder e capital. Resta saber se essa arquitetura, construída sobre decretos, concessões longevas e interesses estrangeiros, resistirá ao tempo ou se tornará mais um capítulo de instabilidade na já conturbada história petrolífera venezuelana.
*Caio Vinicius Higa, Diego Yokota Lima, Nicolás Alejandro Malinovsky, Robson Silva e Thalita Santos Bernaldo, com agradecimentos aos professores Igor Fuser e Giorgio Romano Schutte.
*Este é um artigo de opinião e não necessariamente representa a linha editorial do Brasil do Fato.
